
Votre dossier de retraite peut afficher un montant brut qui ne correspondra pas à la somme créditée sur votre compte. Le montant net d’une retraite correspond au montant brut après déduction des prélèvements sociaux applicables à votre situation, puis éventuellement du prélèvement à la source de l’impôt. Le résultat dépend notamment du revenu fiscal de référence, du taux de CSG, du régime de retraite, du lieu de résidence et des exonérations ; un simulateur doit donc être utilisé avec le montant brut et le profil correspondant.
La vérification commence par trois montants distincts : la pension brute attribuée, le net après prélèvements sociaux et la somme effectivement versée après impôt. Une estimation reste indicative tant que la notification de retraite, les décomptes des caisses et le taux fiscal appliqué ne concordent pas. Le mot net ne désigne donc pas toujours la même étape du calcul.
Comprendre les trois montants de sa future retraite
Étape 1 : La pension brute affichée par l’estimation
La pension brute rassemble les droits liquidés par chaque régime avant les prélèvements sociaux et l’impôt sur le revenu. Elle peut apparaître dans une estimation générée à partir du relevé de carrière, dans une notification de retraite ou sur un décompte de paiement.
Elle dépend notamment de la durée d’assurance retenue, du salaire ou traitement pris en compte, des points acquis pour une retraite complémentaire et de la date de liquidation. Une majoration ou une décote modifie donc le montant de départ avant toute question fiscale.
Un départ avec une durée d’assurance incomplète peut réduire la pension brute par une décote. La retraite complémentaire suit ses propres paramètres.
Étape 2 : Le montant net avant impôt
Le net avant impôt correspond au montant restant après les prélèvements sociaux applicables à la pension, avant le prélèvement à la source de l’impôt sur le revenu. Cette valeur est utile pour mesurer le revenu de retraite avant fiscalité, à condition de connaître les retenues réellement appliquées.
Les prélèvements sociaux nominaux peuvent représenter 0 %, 4,3 %, 7,4 % ou 9,1 % selon la situation fiscale et le niveau de CSG retenu. Ces coefficients correspondent respectivement à l’exonération, à la CSG réduite avec CRDS, à la CSG médiane avec CRDS et CASA, puis à la CSG normale avec CRDS et CASA.
| Situation de prélèvements sociaux | Composition | Coefficient indicatif avant impôt |
|---|---|---|
| Exonération | Aucun prélèvement social indiqué | 100 % du brut |
| CSG réduite | CSG 3,8 % + CRDS 0,5 % | 95,7 % du brut |
| CSG médiane | CSG 6,6 % + CRDS 0,5 % + CASA 0,3 % | 92,6 % du brut |
| CSG normale | CSG 8,3 % + CRDS 0,5 % + CASA 0,3 % | 90,9 % du brut |
Ces valeurs sont des coefficients de lecture, pas une promesse de versement. Elles ne tiennent pas compte d’une retenue propre à un régime, d’une cotisation spécifique ni du prélèvement à la source.
Étape 3 : Le montant réellement versé
Le montant réellement versé est la somme créditée après les retenues sociales, le prélèvement à la source et les éventuelles retenues propres au dossier. Le taux d’impôt transmis par l’administration fiscale peut différer de la situation financière actuelle si les revenus du foyer ont changé récemment.
Le prélèvement à la source utilise le taux transmis à l’organisme payeur. Un changement de revenus, de foyer ou de situation familiale peut donc créer un décalage temporaire entre le taux appliqué et la réalité fiscale la plus récente.
Le net fiscal sert à déterminer le revenu imposable déclaré. Il ne correspond pas automatiquement au montant viré, puisque l’abattement fiscal et le prélèvement à la source interviennent dans des étapes différentes.
Pour les revenus 2025, les pensions de retraite bénéficient d’un abattement forfaitaire de 10 %, plafonné à 4 439 € pour l’ensemble des membres du foyer fiscal, selon impots.gouv.fr. Ce plafond concerne la détermination du revenu imposable, pas une retenue directement soustraite de la pension mensuelle.
Une estimation fiscale peut donc être juste tout en différant du virement bancaire. L’écart vient alors du périmètre comparé.
Vérifier les éléments qui déterminent le montant brut
Avant de convertir une pension brute en net, il faut s’assurer que le montant brut repose sur des droits correctement enregistrés. Une période absente, une durée d’assurance mal reportée ou une retraite complémentaire oubliée fausse toute la chaîne de calcul, même avec des prélèvements correctement appliqués.
Étape 4 : Contrôler le relevé de carrière
Le relevé de carrière doit reprendre les périodes d’activité et les revenus ou cotisations qui servent à établir les droits. Une année manquante peut modifier le nombre de trimestres, le taux de liquidation ou l’accès à une majoration.
Contrôlez séparément les périodes d’activité salariée et indépendante. Les employeurs, caisses et régimes concernés peuvent apparaître sur des lignes différentes.
La démarche utile consiste à réunir les bulletins de salaire, certificats de travail, attestations de chômage, justificatifs d’activité indépendante et documents relatifs aux périodes assimilées. Ne transmettez que les pièces qui établissent précisément la période contestée.
Le [relevé de carrière et sa correction](https://www.retraite-info.fr/quest-ce-que-le-releve-de-carriere-et-comment-le-corriger/) permettent d’ouvrir cette vérification au bon endroit.
Étape 5 : Contrôler la durée d’assurance et la date de départ
La durée d’assurance retenue et la date de départ déterminent le cadre de liquidation de la pension. Un départ à une date différente peut modifier le nombre de trimestres retenus, la décote, la majoration ou la période de versement de la pension.
Les générations ne sont pas soumises à une durée unique : les paramètres communiqués dans les documents officiels peuvent aller de 167 à 172 trimestres selon l’année de naissance ou le dispositif applicable.
Dans la fonction publique hospitalière, un document spécialisé peut présenter une pension brute calculée à partir de 75 % du traitement indiciaire hors primes, avec une décote annoncée de 1,25 % par trimestre manquant, plafonnée à 20 trimestres, dans le périmètre décrit par cette source.
Cette règle ne doit pas être transposée à une pension du régime général ou à une retraite complémentaire. Les bases de calcul et les décotes ne portent pas nécessairement sur la même assiette.
Donc, confrontez l’âge de départ, la durée d’assurance et le calendrier du premier paiement dans le même dossier.
Étape 6 : Vérifier les retraites complémentaires et les majorations
Une pension globale peut additionner une retraite de base et une retraite complémentaire, avec des relevés et des dates de paiement différents. Le montant brut affiché par un outil doit donc préciser s’il inclut tous les régimes ou seulement celui qui produit l’estimation.
La retraite complémentaire repose souvent sur des points, une valeur de service et des règles propres au régime. Une estimation de retraite nette devient trompeuse si les points d’un régime complémentaire ne sont pas intégrés.
Les majorations pour enfants, les périodes particulières et les dispositifs de réversion doivent aussi être identifiés séparément. Leur traitement peut modifier la pension brute ou son imposition.
Pour retrouver les organismes concernés, utilisez la démarche consacrée aux [régimes auxquels vous avez cotisé](https://www.retraite-info.fr/comment-retrouver-les-regimes-ou-jai-cotise/).
Identifier les retenues entre le brut et le net
Le passage du brut au net dépend de prélèvements sociaux distincts et d’une éventuelle retenue fiscale. La CSG, la CRDS et la CASA ne doivent pas être fusionnées dans un pourcentage vague, car leur application et leur montant sont liés à la situation fiscale du retraité.
Étape 7 : Contrôler la CSG, la CRDS et la CASA
Les quatre niveaux de CSG utilisés pour les pensions sont l’exonération, 3,8 %, 6,6 % et 8,3 %. Le taux retenu dépend du revenu fiscal de référence, du nombre de parts fiscales, du lieu de résidence et des conditions d’assujettissement applicables à la pension.
La CRDS est de 0,5 % lorsqu’elle s’applique. La CASA est de 0,3 % sur une pension soumise au taux médian ou normal de CSG.
Contrôlez séparément la CSG, la CRDS et la CASA, car leur application dépend de votre situation fiscale. Une pension exonérée de CSG ne se lit pas comme une pension soumise au taux normal.
Votre revenu fiscal de référence, votre situation de foyer, votre résidence et vos éventuelles exonérations déterminent le classement fiscal utilisé pour appliquer ces retenues. Les seuils de revenu fiscal évoluent ; un seuil incomplet ou ancien ne permet pas de conclure pour 2026.
Étape 8 : Intégrer les autres retenues possibles
Le décompte peut présenter des retenues qui ne relèvent ni de la CSG ni de l’impôt. Elles peuvent être liées au régime, à une cotisation particulière, à une régularisation ou à une retenue administrative mentionnée sur le document de paiement.
Une retraite versée par plusieurs régimes peut produire plusieurs lignes de retenues et plusieurs dates de valeur. Additionner uniquement les virements sans lire les décomptes masque parfois une régularisation ponctuelle.
La méthode fiable consiste à rapprocher, pour chaque caisse, le brut, les prélèvements sociaux, les autres retenues et le net payé. Le total global vient ensuite.
Un écart limité sur un mois peut provenir d’une régularisation ; un écart récurrent exige une explication écrite.
Étape 9 : Séparer le prélèvement à la source
Le prélèvement à la source intervient après les prélèvements sociaux dans la lecture du montant effectivement versé. Son taux est transmis par l’administration fiscale à l’organisme payeur, qui l’applique au montant imposable de la pension.
Le taux personnalisé peut être nul ou correspondre au taux transmis par l’administration fiscale. Il ne se déduit donc pas du brut avec un pourcentage universel.
Une baisse récente d’activité ou un changement de foyer peut ne pas apparaître immédiatement dans le prélèvement appliqué. Le taux peut alors refléter une période fiscale antérieure jusqu’à sa mise à jour administrative.
Le montant versé peut aussi différer du net fiscal lorsque l’abattement de 10 % intervient dans la déclaration annuelle. Les majorations pour charges de famille et les bonifications pour campagne de guerre doivent être déclarées avec les pensions, selon impots.gouv.fr.
Donc, utilisez le taux transmis et la ligne de prélèvement du décompte pour calculer le virement réel.
Effectuer les dernières vérifications avant le départ
La dernière vérification rapproche l’estimation, la notification de retraite et le premier décompte de paiement. Elle sert à repérer une différence de droits, de date ou de retenue avant que l’écart ne s’installe dans le budget mensuel.
Étape 10 : Comparer l’estimation et la notification de retraite
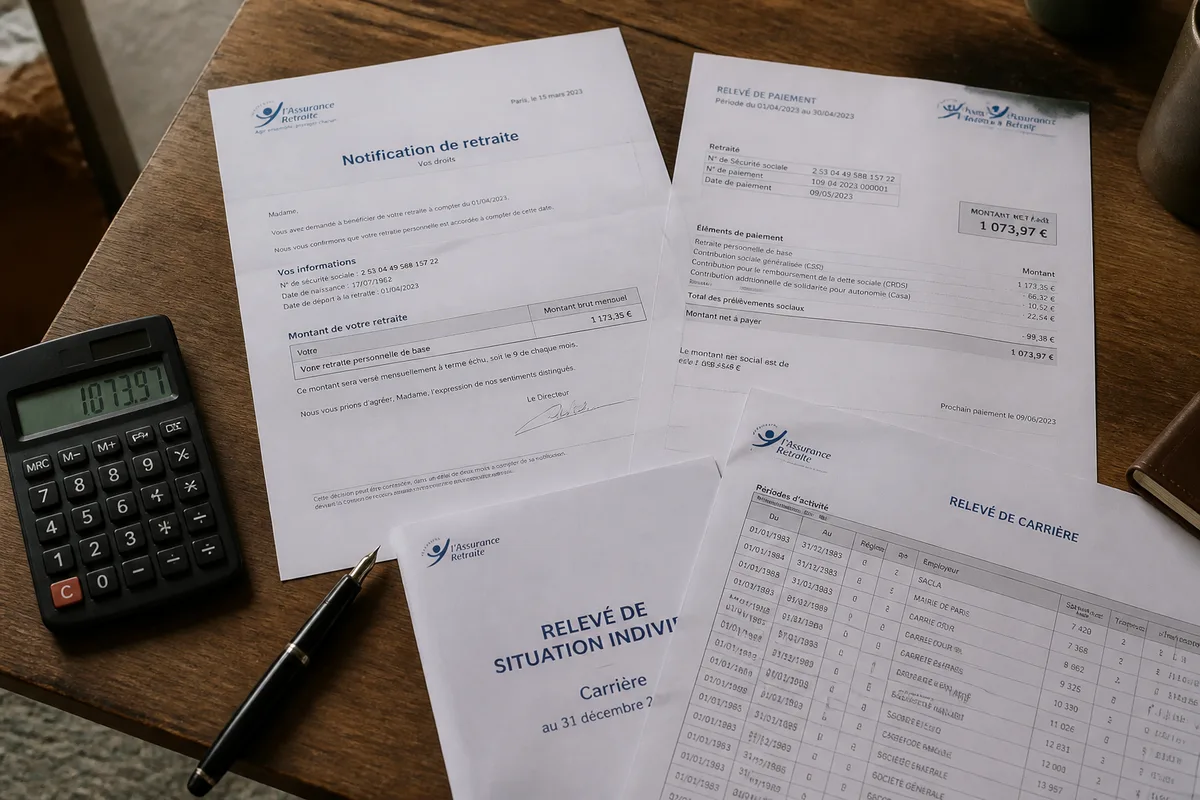
La notification de retraite fixe le montant attribué par l’organisme à une date donnée. Comparez-la à l’estimation en conservant les mêmes périodes, la même date de départ et le même périmètre de régimes.
Une estimation peut inclure une hypothèse de carrière future ou une date de paiement théorique. La notification repose sur les droits liquidés et les justificatifs retenus.
Le rapprochement doit porter sur quatre lignes : montant brut, date d’effet, retenues sociales et montant net avant impôt. Ajoutez ensuite le prélèvement à la source indiqué sur le décompte.
Donc, ne lancez pas une estimation définitive tant qu’une anomalie importante reste ouverte.
Étape 11 : Examiner le premier versement
Le premier versement peut couvrir une période différente d’un mois complet, intégrer un rappel ou être décalé par le calendrier de mise en paiement. Il ne constitue donc pas toujours une référence directement comparable au montant mensuel annoncé.
Comparez la période couverte, la date d’effet, le nombre de jours indemnisés et les éventuelles régularisations. Un rappel augmente temporairement le virement ; une retenue de régularisation peut le diminuer.
Le calendrier dépend aussi de la caisse qui paie la pension. La retraite de base et la complémentaire peuvent arriver à des dates distinctes.
La procédure sur [le délai de première pension](https://www.retraite-info.fr/quel-est-le-delai-pour-toucher-sa-premiere-pension-de-retraite/) aide à distinguer date d’ouverture du droit et date de crédit bancaire.
Donc, comparez des périodes identiques avant de conclure à une erreur de calcul.
Étape 12 : Faire corriger une anomalie
Une contestation utile désigne une ligne, une période, un montant et une pièce justificative. Un message général sur une pension jugée trop faible ralentit le traitement, tandis qu’un écart documenté permet à la caisse de reprendre le calcul ciblé.
Classez les pièces dans l’ordre chronologique. Indiquez la référence du dossier et conservez une copie de chaque envoi.
Si le montant versé diffère de l’estimation, comparez le décompte avec la notification, la période payée et le taux de prélèvement affiché, puis adressez une demande écrite à l’organisme payeur.
La contestation du [montant de pension attribué](https://www.retraite-info.fr/comment-contester-le-montant-de-ma-pension/) doit partir d’un écart identifiable, pas d’une simple différence entre brut et net.
Donc, gardez la preuve de la demande et de sa date d’envoi pour suivre le délai de réponse.
Questions fréquentes sur le passage du brut au net
La retraite est-elle automatiquement préremplie sur la déclaration de revenus ?
Les caisses transmettent en principe à l’administration fiscale le montant imposable des pensions, qui apparaît dans la déclaration préremplie. Ce montant correspond au revenu fiscal avant l’application de l’impôt, et non à la somme réellement créditée sur le compte bancaire. L’abattement fiscal de 10 % est ensuite appliqué dans le calcul de l’imposition, dans la limite prévue pour le foyer.
La pension de réversion supporte-t-elle les mêmes prélèvements sociaux qu’une retraite personnelle ?
La pension de réversion peut être soumise à la CSG, à la CRDS et à la CASA dans les mêmes conditions générales qu’une pension de retraite. Le taux dépend notamment du revenu fiscal de référence, du nombre de parts et des exonérations applicables au foyer. Une réversion peut donc être exonérée ou soumise à un taux réduit, médian ou normal.
Une retraite versée à l’étranger est-elle imposée de la même manière ?
Le traitement fiscal dépend du pays de résidence et de la convention fiscale conclue avec la France. Une pension française peut être imposable en France, dans le pays de résidence, ou faire l’objet d’un partage d’imposition entre les deux États. Les prélèvements sociaux peuvent également différer pour une personne qui ne réside pas en France.
Checklist avant de partir à la retraite
Une estimation devient exploitable lorsque les droits, les régimes, les retenues et le calendrier de paiement sont rapprochés dans un même dossier. Cette checklist sert de contrôle final avant d’inscrire un montant de pension dans le budget du foyer.
- Renseignez le montant brut et votre situation réelle dans un simulateur officiel à jour.
- Comparez le relevé de carrière avec les justificatifs des périodes salariées, indépendantes ou assimilées.
- Contrôlez la durée d’assurance, la date de départ, la décote et les éventuelles majorations.
- Identifiez chaque régime : retraite de base, retraite complémentaire et éventuelle pension d’un autre organisme.
- Séparez la CSG, la CRDS et la CASA sur le décompte.
- Notez le taux de prélèvement à la source transmis par l’administration fiscale.
- Distinguiez le net social, le net fiscal et le montant effectivement versé.
- Comparez l’estimation avec la notification de retraite.
- Contrôlez la période couverte par le premier versement.
- Conservez les justificatifs et la copie de toute contestation.
Une pension brute ne suffit pas pour fixer un budget de départ. La valeur à retenir est celle qui correspond au bon régime, à la bonne période et au bon niveau de retenues.
La règle change; votre dossier reste. Vérifiez votre dossier avant d’agir.


