
Un dossier de retraite après 20 ans de travail ne permet pas d’annoncer un montant universel : la pension dépend des revenus cotisés, des trimestres validés, du régime et de l’âge de départ. Vingt années d’activité ne correspondent donc pas automatiquement à un nombre identique de trimestres, ni à une retraite à taux plein.
Le choix oppose généralement trois leviers : accepter une pension diminuée par la décote, rechercher l’accès à un minimum prévu par le régime ou conserver une activité pour augmenter les droits. La bonne comparaison porte sur les montants bruts de la retraite de base et de la complémentaire, les revenus conservés et le délai avant le premier versement.
Avec 20 ans de travail, quels droits à la retraite ?
Après 20 ans de travail, vos droits reposent sur les trimestres inscrits, les revenus ayant servi aux cotisations, le régime d’affiliation et l’âge retenu pour la liquidation. Une année civile permet de valider au maximum quatre trimestres au titre des revenus, même lorsque plusieurs emplois sont exercés la même année.
Une année travaillée ne produit donc pas toujours quatre trimestres. Un revenu annuel trop faible, une activité à temps partiel ou une interruption peuvent réduire la validation. À l’inverse, certaines périodes non travaillées peuvent produire des trimestres assimilés.
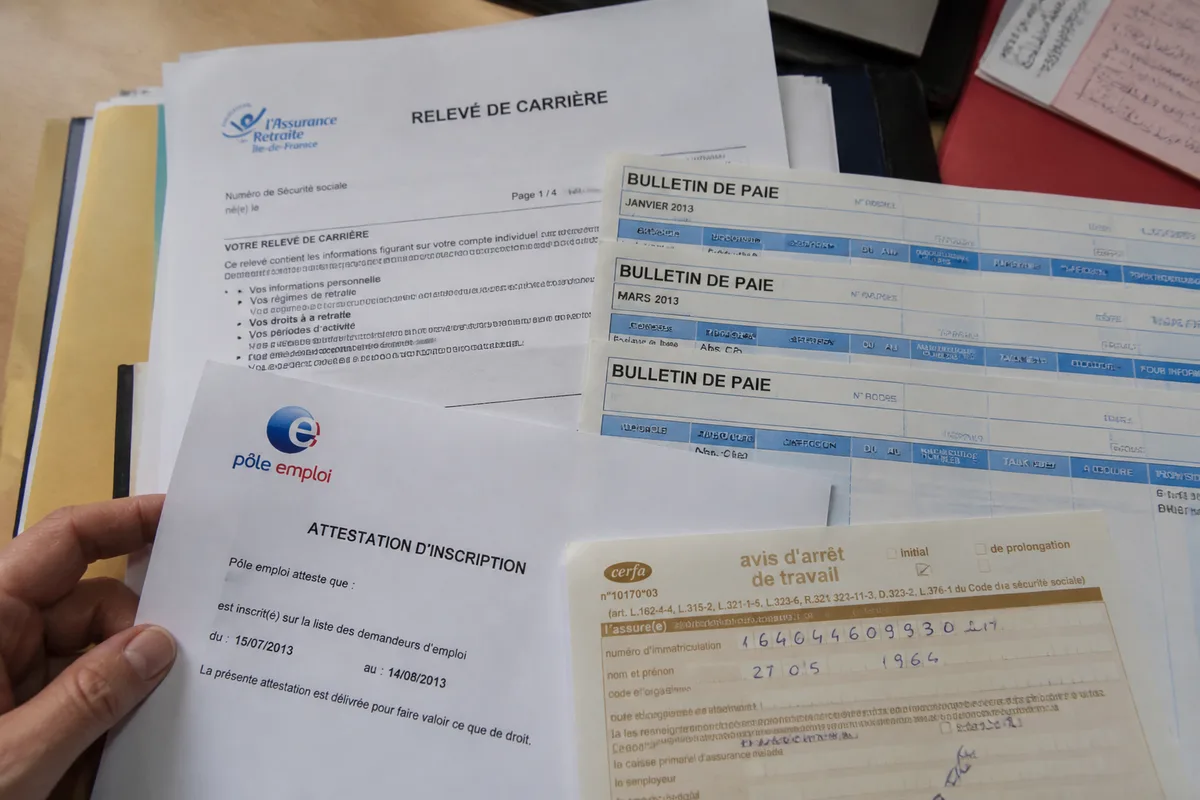
Donc, le relevé de carrière doit être lu ligne par ligne. Il distingue les périodes salariées, les périodes de chômage indemnisé, la maladie, la maternité, l’invalidité et certaines périodes consacrées à l’éducation ou à l’aide d’un proche.
Années travaillées, trimestres validés et durée d’assurance
Le nombre d’années passées en emploi ne suffit pas à déterminer la durée d’assurance retenue pour le taux plein. Un trimestre validé au titre d’un salaire, un trimestre assimilé et un trimestre cotisé peuvent avoir des effets différents selon le dispositif étudié.
Le régime général limite à quatre le nombre de trimestres validables par année civile au titre des revenus. Cette règle figure à l’article R. 351-9 du Code de la sécurité sociale.
Les périodes assimilées peuvent compléter une carrière interrompue. Elles ne produisent toutefois pas toutes les mêmes effets pour une retraite anticipée, une condition de durée cotisée ou une majoration.
Une période oubliée peut réduire la pension pendant toute la durée de la retraite. Un changement d’employeur, une activité à l’étranger, une mission courte ou un statut indépendant mérite donc une lecture séparée.
Donc, signalez rapidement toute période absente, activité atypique ou modification de statut à la caisse compétente avant la liquidation. Les justificatifs utiles sont les bulletins de salaire, certificats de travail, attestations de chômage, relevés d’indemnités journalières et documents liés aux activités indépendantes.
Partir à l’âge légal avec une décote
Partir à l’âge légal autorise la liquidation lorsque les conditions d’âge sont remplies, même si la durée d’assurance requise pour le taux plein manque. La décote réduit alors le taux de la retraite de base, tandis que la proratisation réduit la part de carrière retenue dans le calcul.
Pour les personnes nées à partir de 1968, l’âge légal du régime général est de 64 ans. Pour les générations nées à partir de 1965, la durée d’assurance requise indiquée par l’article L. 161-17-3 du Code de la sécurité sociale est de 172 trimestres, soit 43 ans.
Le taux plein de la retraite de base du régime général est de 50 % du salaire annuel moyen, selon l’article L. 351-1 du Code de la sécurité sociale. Ce taux concerne le régime général et ne fixe pas le montant final de la pension.
Décote et proratisation : deux réductions différentes
La décote intervient lorsque le taux plein n’est pas atteint et qu’aucun taux plein automatique ne s’applique. Dans le régime général, elle réduit le taux de 1,25 % par trimestre manquant, dans la limite de 20 trimestres.
La proratisation intervient sur la durée d’assurance. Elle réduit la fraction de pension correspondant au nombre de trimestres retenus par rapport à la durée exigée pour la génération concernée.
Ces mécanismes peuvent donc se cumuler. Une carrière courte peut subir une baisse du taux et une fraction de pension réduite.
Exemple purement pédagogique : une personne née à partir de 1965 qui totaliserait une durée d’assurance très inférieure aux 172 trimestres ne pourrait pas déduire sa pension en retirant simplement 1,25 % d’un montant annoncé. Il faudrait appliquer séparément le taux, la proratisation, le salaire annuel moyen et les règles du régime complémentaire.
Donc, le taux plein automatique du régime général intervient à 67 ans, même lorsque la durée requise n’est pas atteinte, selon l’article L. 351-8 du Code de la sécurité sociale. Cette absence de décote ne reconstitue pas les trimestres manquants.
La retraite complémentaire suit ses propres paramètres. Les points acquis, leur valeur de service et les éventuelles minorations ne se calculent pas avec la formule de la pension de base.
Le choix est net : partir dès l’âge légal convient si le revenu immédiat et le budget l’exigent ; partir avec une décote ne convient pas lorsqu’une baisse durable rend le reste à vivre insuffisant.
Le minimum contributif après 20 ans de travail
Le minimum contributif peut relever une pension de base faible lorsque l’assuré remplit les conditions propres au régime et a liquidé ses droits à taux plein. Il s’agit d’un mécanisme lié à une retraite contributive, avec des règles de carrière et de ressources qui ne se confondent pas avec une allocation de solidarité.
Une pension faible ne suffit pas à ouvrir automatiquement le minimum contributif. La carrière cotisée, le taux appliqué, la durée d’assurance et le montant des pensions versées par les régimes concernés entrent dans l’examen.
Minimum contributif, minimum garanti et Aspa
Le minimum contributif concerne les régimes qui le prévoient pour les assurés ayant cotisé et remplissant les conditions requises. Le minimum garanti vise certains fonctionnaires titulaires. L’Aspa complète les ressources sous conditions d’âge, de résidence et de ressources.
| Dispositif | Personnes concernées | Logique |
|---|---|---|
| Minimum contributif | Assurés ayant cotisé dans un régime qui le prévoit | Relèvement possible d’une pension de base sous conditions de liquidation et de carrière |
| Minimum garanti | Fonctionnaires titulaires concernés | Montant minimal lié au régime public et à certaines conditions de taux plein ou de dérogation |
| Aspa | Personnes âgées disposant de faibles ressources | Allocation différentielle de solidarité, distincte d’une pension cotisée |
Donc, un salarié du privé ne peut pas transposer le minimum garanti d’un fonctionnaire à sa propre pension. Un fonctionnaire ne peut pas davantage appliquer le minimum contributif du régime général à sa pension principale.
Le cas du minimum garanti dans la fonction publique
Pour un fonctionnaire titulaire, le minimum garanti dépend du régime public, de la durée des services et des conditions d’ouverture du dispositif. Le Service des retraites de l’État indique qu’un fonctionnaire avec 20 années de services peut être concerné par un montant annuel brut de 11 477,33 euros au 1er janvier 2026, dans le cadre du barème présenté.
Le calcul illustratif repose sur 70 % d’un traitement indiciaire brut annuel de référence fixé à 16 396,19 euros au 1er janvier 2026. Le produit donne 11 477,33 euros bruts annuels, soit environ 956,44 euros bruts par mois avant prélèvements.
Le minimum garanti peut être ouvert à un fonctionnaire titulaire ayant une pension à taux plein ou relevant d’une situation dérogatoire. Le Service des retraites de l’État distingue notamment l’accès à 67 ans pour un agent sédentaire et à 62 ans pour un agent actif, selon la situation administrative.
Des périodes de congé de proche aidant, de congé parental, de disponibilité pour élever un enfant ou de congé de présence parentale peuvent être prises en compte dans la limite de 24 trimestres pour certaines périodes accomplies depuis le 1er janvier 2001.
L’Aspa ne remplace pas une pension cotisée
L’Aspa est une allocation différentielle de solidarité attribuée en principe à partir de 65 ans, sous conditions de ressources et de résidence en France. Son montant dépend des ressources du demandeur et du foyer, ainsi que des règles réglementaires applicables.
Elle peut concerner une personne dont la pension est faible ou qui dispose de peu de revenus. Elle ne transforme pas une carrière courte en retraite contributive élevée.
L’Aspa peut aussi avoir des conséquences successorales dans certaines situations. Le patrimoine, les ressources et la composition du foyer doivent alors être examinés avec l’organisme compétent.
Travailler plus longtemps : dans quels cas est-ce avantageux ?
Travailler plus longtemps améliore la retraite lorsque l’activité ajoute des trimestres, augmente les points complémentaires ou permet de réduire la décote. L’intérêt réel dépend toutefois du salaire conservé, de la pension supplémentaire attendue, de l’âge atteint et du besoin immédiat de revenus.
Le report peut aussi augmenter le salaire annuel moyen si une nouvelle année rémunérée entre dans les meilleures années retenues. Pour le régime général, le calcul de la retraite de base prend en compte les 25 meilleurs revenus annuels.
Trois scénarios à comparer
| Choix | Effet principal | Point à mesurer |
|---|---|---|
| Départ dès l’âge légal | Versement plus précoce, avec décote possible | Baisse durable de la pension et niveau du reste à vivre |
| Départ différé | Revenus professionnels conservés et droits supplémentaires | Gain de pension comparé aux mois de retraite non perçus |
| Départ après taux plein | Décote évitée et éventuelle surcote selon les conditions | Durée de travail nécessaire et état du budget familial |
Un report n’est financièrement intéressant que si le gain de pension compense les revenus de retraite non perçus pendant la période travaillée. Le calcul doit intégrer les cotisations, l’impôt éventuel, les frais professionnels et les dépenses de santé ou d’aide.
Une personne qui conserve un salaire élevé peut privilégier le report. Une personne épuisée, sans emploi stable ou dépendante d’un revenu immédiat peut retenir une autre option.
Donc, ne choisissez pas le départ plus tardif sur la seule promesse d’une pension supérieure. Comparez le montant brut de chaque régime, le revenu disponible pendant le report et le nombre de mois nécessaires pour récupérer les pensions non versées.
Surcote, temps partiel et retraite progressive
La surcote récompense, dans les régimes qui l’appliquent, les trimestres supplémentaires travaillés au-delà des conditions requises pour le taux plein. Elle ne transforme pas une durée d’assurance insuffisante en carrière complète avant que les conditions prévues soient remplies.
Le temps partiel peut conserver une activité et réduire la perte de salaire immédiate. Son effet sur les trimestres et les points dépend du revenu soumis à cotisations et des règles du régime.
La retraite progressive permet, dans les situations prévues, de combiner une activité réduite avec une fraction de pension. Elle demande une vérification précise du statut, de l’âge et de la durée d’assurance.
Donc, le départ progressif convient à une personne capable de diminuer son activité sans fragiliser son budget. Il ne convient pas si la fraction de pension et le salaire réduit ne couvrent déjà plus les charges fixes.
Rachat de trimestres : une décision qui se calcule
Le rachat de trimestres peut corriger certaines périodes d’études ou d’années incomplètes lorsque le régime autorise l’opération. Son coût dépend de l’âge, des revenus, de l’option choisie et du nombre de trimestres concernés.
Le rachat ne crée pas une période travaillée. Il peut agir sur le taux ou la durée retenue, selon l’option et le régime.
Une comparaison doit rapprocher le coût payé de la majoration de pension attendue, de la durée probable de perception et de l’effet fiscal. Un calcul générique ne suffit pas pour décider.
Donc, le rachat ne se décide qu’après une proposition chiffrée correspondant à votre relevé, à votre régime et à votre âge. L’absence de proposition officielle exploitable impose de reporter l’arbitrage.
Comment choisir entre décote, minimum contributif et départ plus tardif ?
Le choix se fait en comparant trois montants complets : la pension de base, la retraite complémentaire et le revenu disponible pendant un éventuel report. La meilleure option est celle qui protège le budget réel sans supposer une éligibilité automatique à un minimum.
Commencez par distinguer le statut. Un salarié du privé relève d’une pension de base et d’une complémentaire par points. Un fonctionnaire titulaire relève d’une pension principale calculée à partir du dernier traitement indiciaire détenu pendant au moins six mois, avec un plafond théorique de 75 % avant proratisation.
Les régimes particuliers appliquent leurs propres règles. Une carrière mixte exige une lecture caisse par caisse.
La grille de décision
Le premier arbitrage est souvent administratif. Une période manquante peut modifier le résultat davantage qu’un report décidé sur une estimation incomplète.
Le deuxième arbitrage est budgétaire. Une pension plus élevée versée plus tard ne compense pas toujours les revenus abandonnés pendant l’attente.
Le troisième arbitrage concerne la durée. Une décote appliquée à la pension de base peut peser pendant toute la retraite, tandis que le report retarde le versement initial.
Donc, une simulation officielle d’Info-retraite et du régime concerné doit reprendre les mêmes hypothèses d’âge, de revenus, de trimestres et de statut. Les résultats doivent être comparés sur une base brute et sur une estimation du montant net.
Une estimation ou un exemple ne constitue jamais une pension garantie. Le montant final dépend des revenus cotisés, des périodes retenues, des règles du régime et de la décision de liquidation.
Comment obtenir une estimation fiable après 20 ans de carrière ?
Une estimation fiable commence par un relevé exact, se poursuit par la correction des anomalies et se termine par des résultats séparés pour chaque régime. Le document à utiliser est celui qui reprend les périodes effectivement enregistrées, les salaires déclarés et les droits complémentaires acquis.
Le portail Info-retraite.fr permet d’accéder au relevé de carrière et aux droits enregistrés. Pour une personne née à partir de 1965, le nombre de trimestres requis peut atteindre 172 ; pour une personne née entre 1961 et 1963, il est indiqué à 168, et pour les générations 1964 à 1966, à 169 selon le calendrier légal mentionné.
Ces valeurs ne s’appliquent donc pas indistinctement à toutes les générations. L’année de naissance doit être placée avant toute comparaison.
Les pièces à rapprocher du relevé
- bulletins de salaire et certificats de travail pour les périodes salariées ;
- attestations de chômage et notifications d’indemnisation ;
- documents d’arrêt maladie, de maternité ou d’invalidité ;
- preuves d’activité indépendante ou de changement de régime ;
- justificatifs de périodes à l’étranger et de congés familiaux ;
- documents relatifs aux points de retraite complémentaire.
Un document n’a de valeur pratique que s’il correspond à une ligne absente ou erronée. Classez les justificatifs par année et par régime.
Donc, corrigez les anomalies avant la demande de liquidation. Une caisse peut demander des pièces complémentaires, et une correction tardive peut retarder l’instruction du dossier.
Les paramètres à inscrire dans toute simulation
Une simulation sérieuse indique l’année de naissance, le régime, le dernier salaire ou les revenus retenus, les trimestres inscrits, les périodes assimilées et l’âge envisagé pour le départ. Elle précise aussi si les montants sont bruts ou nets.
La retraite de base du régime général utilise les 25 meilleurs revenus annuels. La retraite complémentaire repose sur les points acquis et leur valeur de service au moment du départ.
Le fonctionnaire titulaire doit utiliser une hypothèse de traitement indiciaire, de durée de services et de bonifications. La formule du régime général ne peut pas être transposée à son dossier.
Pour approfondir le contrôle des périodes, la méthode consacrée au nombre de trimestres validés complète utilement la lecture du relevé.
Questions fréquentes sur une retraite après 20 ans de travail
Un agent contractuel de la fonction publique peut-il bénéficier du minimum garanti ?
Non, le minimum garanti concerne les fonctionnaires titulaires remplissant les conditions prévues par le régime public. Un agent contractuel relève généralement de l’Assurance retraite pour la pension de base et de l’Ircantec pour la retraite complémentaire.
Les années travaillées à l’étranger sont-elles perdues pour la retraite française ?
Non, les périodes accomplies dans l’Union européenne, l’Espace économique européen, la Suisse ou un pays lié à la France par une convention peuvent être totalisées pour ouvrir certains droits. Chaque État verse ensuite la part de pension correspondant aux périodes cotisées sur son territoire.
Un Pacs donne-t-il droit à une pension de réversion ?
Non, le Pacs et le concubinage n’ouvrent pas droit à la pension de réversion des régimes de retraite de base et complémentaires. La réversion est en principe réservée au conjoint marié ou à l’ex-conjoint, avec des conditions qui varient selon le régime.


