Le dossier Meilleurtaux Placement retraite appelle un avis nuancé : Meilleurtaux Placement apparaît comme un courtier en ligne proposant une gamme large de placements, avec des frais souvent compétitifs et plusieurs contrats d’assurance-vie. L’avis dépend du produit choisi, du niveau de supports recherché, du mode de gestion et du profil de risque ; les notes clients ne remplacent pas l’analyse des conditions contractuelles.
Le point sensible se trouve rarement dans le nom commercial. Il se situe dans l’entité qui distribue, l’assureur qui porte le contrat, les supports réellement accessibles, les frais prélevés dans le temps et les conditions de sortie. Les tarifs précis, les catalogues de supports et les options de gestion ne sont pas identiques d’un contrat à l’autre.
À retenir
- Meilleurtaux Placement intervient comme intermédiaire, tandis que l’assureur porte le contrat d’assurance.
- Un frais de gestion annuel réduit directement la valeur de l’épargne lorsqu’il n’est pas compensé par la performance nette.
- Les unités de compte peuvent entraîner une perte en capital.
- La fiscalité dépend du produit, de la date des versements, de la durée et du mode de sortie.
- Un contrat retraite doit être comparé sur son coût complet, sa liquidité et son niveau de risque.
Ce que propose Meilleurtaux Placement pour la retraite
Meilleurtaux Placement peut servir d’intermédiaire pour accéder à différents produits d’épargne, notamment des contrats d’assurance-vie et des solutions destinées à préparer la retraite. L’intermédiaire présente l’offre, recueille les informations nécessaires et distribue le produit ; l’assureur ou la société gestionnaire assume ensuite le rôle juridique correspondant.
Le registre ORIAS indique Meilleurtaux Placement comme personne morale inscrite, avec le numéro 07031613. Les catégories d’intermédiation mentionnées comprennent le courtage en assurance et le conseil en investissements financiers.
Cette inscription renseigne sur le statut de l’intermédiaire. Elle ne transforme pas un support risqué en placement sécurisé. Elle ne fixe pas non plus le niveau de frais d’un contrat donné.
Le contrat d’assurance-vie de groupe multisupport présenté sous la marque Meilleurtaux Placement Vie est géré par Suravenir. Cette distinction est décisive : le courtier distribue, l’assureur porte les engagements du contrat, tandis que le gestionnaire d’un fonds prend les décisions propres au support concerné.
Donc l’identité à retenir n’est pas celle de la seule marque commerciale. Elle comprend l’entité juridique intermédiaire, l’assureur, le gestionnaire des supports et, lorsqu’il existe, le conseiller chargé de la relation.
Le catalogue présenté comprend plusieurs familles de solutions, avec des contrats d’assurance-vie dont Allocation Vie, Essentiel Vie, Placement Vie et Liberté Vie sont cités dans les informations disponibles. Leur structure n’est pas interchangeable.
Allocation Vie est présentée comme une assurance-vie multisupport pouvant donner accès à plusieurs modes de gestion selon la formule retenue. L’univers d’investissement annoncé est large, avec des supports financiers et, selon le contrat, de l’immobilier papier.
Essentiel Vie appelle davantage de prudence dans la comparaison. Les descriptions disponibles ne concordent pas entièrement sur son positionnement exact, notamment sur la nature du contrat et l’étendue de ses supports. Il faut donc comparer les documents du produit concerné, pas une présentation générale de la gamme.
La marque propose également des placements qui ne relèvent pas tous de la même logique : assurance-vie, épargne retraite, SCPI, produits boursiers ou autres enveloppes financières. Un avis sur une assurance-vie ne permet pas de conclure sur un PER ou sur une SCPI.
Le premier avantage est la centralisation de l’information et l’accès à plusieurs familles de placements. La limite principale tient à la dispersion des responsabilités : une erreur d’analyse peut venir du support, du contrat, du conseil ou du coût global.
Donc l’offre est intéressante pour comparer plusieurs enveloppes sans réduire la décision à la notoriété du distributeur. Elle ne convient pas à un épargnant qui veut déléguer son choix sans comprendre le support détenu.
Quels frais faut-il examiner avant de souscrire ?
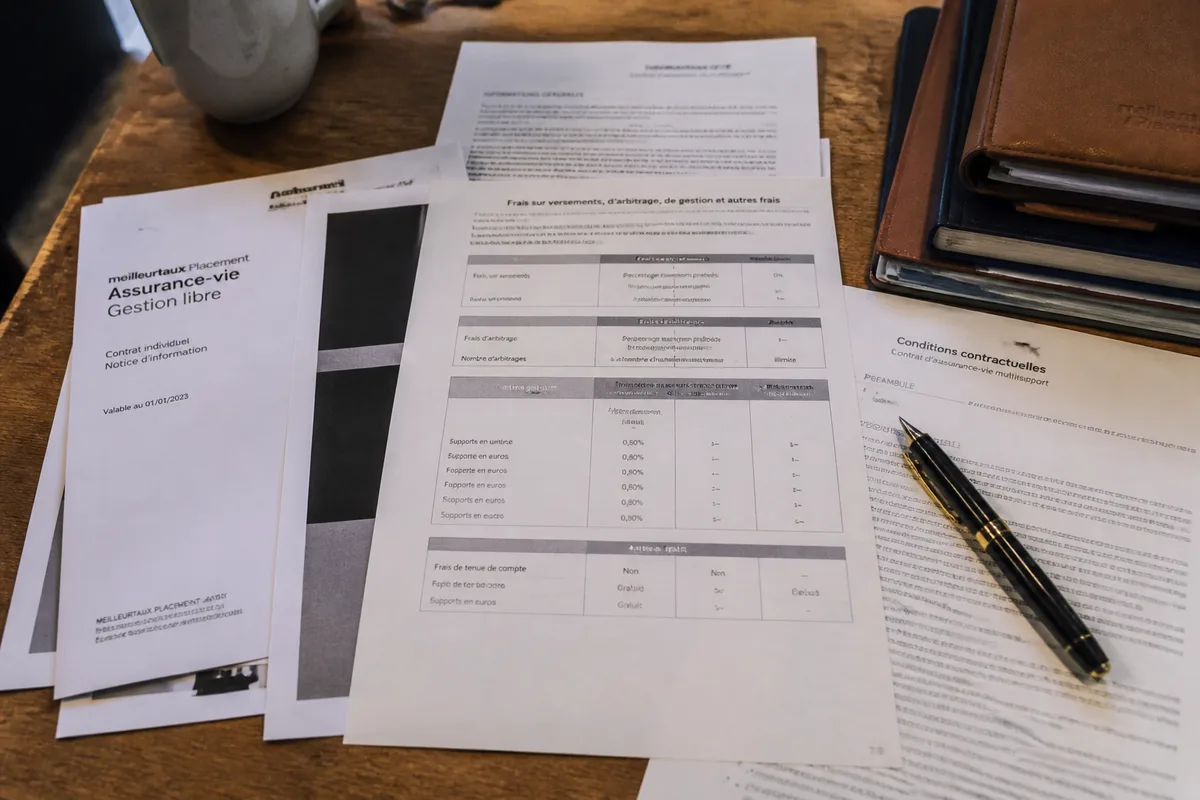
Les frais d’un placement retraite se lisent sur plusieurs niveaux : versement, gestion du contrat, gestion des supports, arbitrage, transfert, sortie et éventuelles options de gestion. Aucun tarif unique ne permet de décrire toute l’offre Meilleurtaux Placement, car les conditions dépendent du contrat, du support et du mode de gestion retenu.
| Frais à isoler | Ce qu’ils réduisent | Point de comparaison |
|---|---|---|
| Frais sur versement | Le montant réellement investi au départ | Pourcentage appliqué à chaque dépôt |
| Frais de gestion du contrat | La valeur conservée dans l’enveloppe | Taux annuel et assiette utilisée |
| Frais du support | La performance nette du fonds ou de l’unité de compte | Frais internes propres au support |
| Frais d’arbitrage | Les changements de répartition | Montant fixe, pourcentage ou gratuité encadrée |
| Frais de transfert | Le déplacement de l’épargne vers un autre contrat | Conditions et plafonds prévus au contrat |
| Frais de sortie | Le capital ou la rente effectivement perçue | Frais liés au retrait ou à la conversion |
Un contrat sans frais sur versement peut rester coûteux si ses frais annuels et ceux des supports s’accumulent pendant vingt ans. La comparaison doit donc porter sur la durée prévue, les montants versés et la répartition entre fonds en euros et unités de compte.
Exemple indicatif : un versement de 10 000 € soumis à 2 % de frais sur versement laisse 9 800 € investis. Le coût immédiat est de 200 €.
Si un contrat prélève ensuite 0,80 % par an sur une épargne de 10 000 €, le coût théorique de la première année atteint 80 €, avant variation de la valeur du placement. Cette addition ne constitue pas une simulation de rendement : elle montre seulement l’effet arithmétique d’un taux appliqué à une base donnée.
Une différence de 0,20 point sur 10 000 € représente 20 € la première année. Sur une épargne plus importante, la même différence produit un montant proportionnellement supérieur.
Les informations disponibles citent des frais de gestion différents selon les contrats et les supports, sans fournir une grille contractuelle homogène et datée pour toute la gamme. Il serait trompeur d’attribuer un taux unique à Meilleurtaux Placement.
Les contrats présentés peuvent aussi différer sur les frais d’entrée, d’arbitrage et de gestion. Une gratuité annoncée doit être rattachée à un acte précis : versement, arbitrage ponctuel, opération en ligne ou condition de montant.
La gestion pilotée ajoute une couche de lecture. Elle peut facturer le contrat, les supports sélectionnés et la gestion du mandat ou de l’allocation. Une baisse du nombre de décisions prises par l’épargnant n’efface pas ces coûts.
Dans ce cas, la question utile est simple : quelle somme sort réellement de l’épargne chaque année, et à quel moment ?
Le frais le plus visible n’est pas toujours le plus lourd. Une commission ponctuelle se repère facilement ; un prélèvement annuel intégré à la valeur du contrat agit silencieusement pendant toute la durée de détention.
Quels risques et pièges faut-il contrôler dans l’offre ?
Un placement retraite expose à plusieurs risques : perte en capital sur les supports non garantis, indisponibilité temporaire, frais cumulés, erreur de fiscalité et inadéquation entre l’allocation et l’horizon. Le risque doit être lu support par support, avec l’échelle SRI de 1 à 7 lorsqu’elle s’applique aux produits concernés.
Le niveau de risque et la disponibilité de l’épargne
Un contrat multisupport peut associer un fonds en euros et des unités de compte. Le fonds en euros répond à un mécanisme distinct, tandis que les unités de compte évoluent selon la valeur des actifs détenus et peuvent entraîner une perte en capital.
Le SRI classe le risque de certains produits d’investissement de 1 à 7 dans le cadre du règlement européen PRIIP. Un niveau plus élevé signale une amplitude de variation potentiellement plus forte ; il ne prédit pas le rendement futur.
Les supports immobiliers comportent leurs propres risques : valeur des actifs, liquidité, délais de cession, revenus distribués et frais. Une unité de compte investie dans l’immobilier ne devient pas liquide à la demande.
Une épargne destinée à un besoin proche ne devrait pas être exposée comme une épargne dont l’horizon se situe à vingt ans. L’âge, le calendrier de retraite et le besoin de récupérer une somme précise modifient l’arbitrage.
La disponibilité dépend ensuite de l’enveloppe. L’assurance-vie permet des rachats, avec une fiscalité portant sur la part de gains. Un PER est en principe destiné à la retraite, avec des possibilités de déblocage anticipé encadrées par des situations déterminées.
La sortie peut aussi prendre la forme d’un capital, d’une rente ou d’une combinaison lorsque le produit le permet. Le choix modifie la liquidité, le revenu périodique et le traitement fiscal.
La rémunération du distributeur et les partenaires
Un intermédiaire peut être rémunéré par une commission, une rétrocession, des frais liés au contrat ou une combinaison de mécanismes. La rémunération doit être présentée dans les documents d’entrée en relation et les informations réglementaires remises au client.
La rémunération peut influencer la sélection des contrats ou des supports si plusieurs solutions présentent des caractéristiques proches. Cette possibilité ne permet pas d’accuser un distributeur ; elle impose de demander la nature exacte de la rémunération et les conflits d’intérêts identifiés.
Les supports sélectionnés peuvent aussi être gérés par des sociétés différentes. Leur présence dans un contrat ne signifie pas qu’ils ont le même risque, les mêmes frais ou la même méthode de gestion.
La marque Meilleurtaux Placement ne suffit pas à déterminer la solidité juridique d’un produit. L’assureur, le dépositaire, la société de gestion et l’intermédiaire doivent être distingués dans les documents.
Donc l’épargnant doit pouvoir identifier qui reçoit chaque frais, qui prend la décision d’investissement et qui traite une demande de rachat.
Le registre ORIAS apporte une information sur l’immatriculation de l’intermédiaire. Il ne remplace pas la lecture du document d’informations clés, des conditions générales, du mandat de gestion et des informations sur les rémunérations.
Un intermédiaire inscrit à l’ORIAS n’est pas autorisé à encaisser les fonds destinés à l’assuré ou à l’entreprise d’assurance. Les sommes doivent suivre le circuit prévu par le contrat et l’organisme porteur.
En cas de litige, le premier interlocuteur est le service réclamation indiqué dans les documents du professionnel ou de l’assureur. Les modalités de médiation et les délais applicables doivent apparaître dans ces documents ; aucune voie précise ne peut être attribuée ici sans le contrat concerné.
Renoncez à souscrire si le niveau de risque, les supports ou le mode de gestion ne correspondent pas à votre capacité à subir une perte ; un professionnel indépendant peut alors reprendre l’analyse sans dépendre de la distribution du produit.
Que disent les avis sur Meilleurtaux Placement ?
Les avis clients disponibles sont globalement favorables dans les données examinées, mais leurs notes ne sont pas directement comparables. La plateforme, la filiale, la date du relevé, le volume d’avis et le périmètre du service peuvent changer le résultat affiché.
Une note publiée pour Meilleurtaux dans son ensemble ne décrit pas nécessairement l’expérience d’un client de Meilleurtaux Placement. Les avis sur un crédit, une assurance ou une épargne ne mesurent pas le même parcours.
Le volume d’avis renseigne sur la quantité de retours recueillis. Il ne permet pas, à lui seul, de savoir si les clients ayant subi un traitement plus long ou une difficulté ont répondu dans la même proportion.
La date compte également. Un changement d’assureur, d’interface, d’équipe ou de gamme peut rendre une note ancienne moins utile pour une décision prise en 2026.
Un retour positif sur la disponibilité d’un conseiller ne prouve pas que le contrat est moins coûteux. Un retour négatif sur un délai ne suffit pas à établir une faute juridique.
Pour lire ces avis correctement, séparez quatre éléments : le service évalué, la période, la nature du problème et la réponse apportée. Les commentaires qui décrivent précisément une demande de retrait ou un arbitrage sont plus utiles pour le parcours opérationnel qu’une appréciation générale.
Le parcours après souscription comprend plusieurs opérations distinctes : versement, arbitrage, rachat, changement de coordonnées, transmission de pièces et traitement d’une réclamation. Chacune peut exiger un formulaire, un délai et une validation différente.
Une interface simple à l’ouverture ne garantit pas un retrait rapide. La demande peut être bloquée par une pièce d’identité expirée, un justificatif bancaire incohérent, une clause bénéficiaire incomplète ou une instruction mal signée.
Quelle fiscalité et quelle sortie pour l’épargne ?
La fiscalité dépend de l’enveloppe, de la date des versements, de la durée de détention, de la part de gains et de la forme de sortie. L’assurance-vie et le PER ne suivent pas la même logique, même lorsqu’ils servent tous deux à préparer la retraite.
Pour l’assurance-vie, un rachat contient une fraction de capital versé et une fraction de produits. Seule la fraction de produits comprise dans le retrait entre dans l’assiette de l’impôt sur le revenu.
| Situation d’assurance-vie | Règle fiscale de référence | Point à distinguer |
|---|---|---|
| Rachat avant huit ans | 12,8 % d’impôt sur le revenu pour les produits relevant du prélèvement forfaitaire unique | Les prélèvements sociaux s’ajoutent |
| Rachat après huit ans | Abattement annuel de 4 600 € pour une personne seule | L’abattement porte sur les gains retirés |
| Couple marié ou pacsé imposé conjointement | Abattement annuel de 9 200 € après huit ans | Le plafond concerne le foyer fiscal |
| Produits correspondant aux primes dans la limite légale | 7,5 % après huit ans | Le seuil de primes et la date des versements comptent |
| Prélèvements sociaux | 17,2 % selon les produits et le moment de perception | Ils sont distincts de l’impôt sur le revenu |
Ces valeurs concernent la fiscalité française de l’assurance-vie et doivent être replacées dans la situation réelle du contribuable en 2026. Le seuil de primes, l’option pour le barème progressif et les règles liées à la date des versements peuvent modifier le calcul.
Exemple indicatif : un rachat de 10 000 € ne signifie pas que 10 000 € sont imposables. Si le calcul contractuel attribue 2 000 € aux gains et 8 000 € au capital, la base fiscale porte sur les 2 000 € de produits, avant abattement éventuel et prélèvements applicables.
Après huit ans, une personne seule dispose d’un abattement annuel de 4 600 € sur les gains retirés. Pour un couple marié ou pacsé soumis à imposition commune, le montant est de 9 200 €.
Le délai de huit ans améliore le traitement fiscal de certains rachats. Il ne garantit aucune performance et ne rend pas l’épargne indisponible pendant cette période.
Le PER obéit à une autre architecture. Les versements volontaires peuvent être déductibles dans la limite d’un plafond calculé selon la situation fiscale ; la sortie en capital et la sortie en rente produisent des traitements différents.
La déduction à l’entrée peut réduire l’impôt aujourd’hui. Elle peut aussi augmenter la fiscalité lors de la sortie, selon la part déduite, les gains et le mode de liquidation.
La sortie en capital donne une somme disponible à une date donnée. La rente transforme l’épargne en revenus périodiques, avec des règles propres au contrat et à la fiscalité applicable.
Le choix entre capital et rente dépend du besoin de liquidité, du niveau de revenus recherché et du risque de vivre plus longtemps que prévu. Aucune forme ne domine dans tous les dossiers.
Un article consacré à la fiscalité des PER peut compléter cette distinction, tandis que la conversion en revenus périodiques relève d’un arbitrage séparé entre capital et rente.
Quelle checklist appliquer avant un versement ?
- Identifier les parties. Relevez la dénomination juridique de Meilleurtaux Placement, son inscription ORIAS, l’assureur, la société de gestion et l’entité qui reçoit les versements.
- Nommer l’enveloppe. Écrivez séparément assurance-vie, PER, compte-titres, PEA ou SCPI. La fiscalité et la liquidité ne sont pas les mêmes.
- Reconstituer les frais. Additionnez frais sur versement, gestion du contrat, coûts des supports, arbitrage, transfert et sortie.
- Classer les supports. Notez le SRI, la garantie éventuelle du capital, la liquidité et la méthode de valorisation de chaque support.
- Décrire la gestion. Distinguez gestion libre, gestion pilotée et mandat. Indiquez qui décide des arbitrages et à quel coût.
- Tester un retrait. Repérez les pièces exigées, le canal d’envoi, le délai annoncé et le calcul fiscal du rachat.
- Comparer la sortie. Pour un PER, opposez capital, rente et sortie mixte. Pour une assurance-vie, mesurez le besoin de rachats partiels ou totaux.
- Examiner la rémunération. Identifiez les commissions, rétrocessions ou avantages liés à la distribution et à la sélection des supports.
- Conserver les preuves. Archivez le document d’informations clés, les conditions générales, les frais, le profil investisseur et les échanges déterminants.
Une épargne retraite ne doit pas être immobilisée dans une allocation que vous ne comprenez pas. Le profil prudent peut accepter une progression plus lente ; le profil dynamique doit accepter des baisses parfois importantes.
Les performances passées, une simulation ou une promotion ne garantissent jamais un rendement futur. Une performance annoncée concerne une période achevée, avec un périmètre, des frais et un niveau de risque précis.
En cas d’incohérence entre une présentation commerciale et les conditions contractuelles, le document contractuel daté prévaut pour l’engagement souscrit. Une promesse orale non reprise dans les documents laisse une preuve fragile.
La demande de conseil à un professionnel indépendant devient pertinente lorsque la décision engage une part importante du patrimoine, modifie la fiscalité du foyer ou affecte un revenu futur. Ce professionnel doit expliquer sa rémunération et son absence éventuelle de lien de distribution.
Questions fréquentes sur Meilleurtaux Placement et la retraite
Quel est le délai pour renoncer à un contrat d’assurance-vie ?
Le souscripteur dispose de 30 jours calendaires à compter de la conclusion du contrat pour exercer son droit de renonciation. La renonciation entraîne la restitution des sommes versées dans le délai légal applicable.
Peut-on modifier la clause bénéficiaire d’une assurance-vie ?
La clause bénéficiaire peut être modifiée tant que le bénéficiaire désigné n’a pas accepté sa désignation. Après acceptation, sa modification ou sa révocation nécessite l’accord du bénéficiaire acceptant, sauf exceptions prévues par la loi.
Quelle différence existe-t-il entre un versement libre et un versement programmé ?
Un versement libre est effectué ponctuellement, sans montant ni fréquence imposés. Un versement programmé repose sur des prélèvements réguliers définis à l’avance, que le souscripteur peut généralement modifier ou interrompre selon les modalités prévues par le contrat.
Vérifiez votre dossier avant d’agir.