Un dossier de retraite peut faire apparaître deux prélèvements dans une même période : l’un sur le dernier salaire, l’autre sur la première pension. Si vous êtes imposable, l’impôt sur le revenu est prélevé directement sur votre pension par la caisse de retraite, à partir du taux transmis par l’administration fiscale. Le calcul porte sur le montant imposable de la pension, qui peut différer du montant net versé.
Le premier paiement paraît donc parfois inférieur à l’estimation attendue. Le taux fiscal, la pension imposable, les prélèvements sociaux et le calendrier de versement sont des données distinctes. Pour éviter une contestation mal adressée, il faut isoler le taux, l’assiette et l’exécution du paiement.
Pourquoi le premier prélèvement sur la pension semble incorrect
Le passage du salaire à la retraite modifie le payeur et le calendrier, tandis que le prélèvement à la source continue de suivre les revenus imposables. Le dernier salaire peut donc être retenu séparément de la première pension, sans que cette coexistence révèle un double paiement de l’impôt.
Ce qui change entre le salaire et la pension
L’employeur appliquait le taux transmis à votre salaire. Après la liquidation, la caisse de retraite applique ce même mécanisme à la pension imposable qu’elle verse.
La caisse ne fixe pas elle-même votre taux fiscal. L’administration fiscale le calcule à partir des informations connues dans votre situation fiscale, puis le transmet aux organismes payeurs.
Le montant retenu suit une opération simple : pension imposable multipliée par taux transmis. Le net bancaire peut ensuite intégrer des prélèvements sociaux, une retenue fiscale et d’autres éléments propres au paiement.
La caisse reverse à l’administration fiscale l’impôt retenu le mois suivant, selon le fonctionnement décrit par les pages officielles de l’Assurance retraite et des Carsat. Le mouvement bancaire visible ne correspond donc pas toujours au mois de reversement.
Les signes qui justifient une vérification
Un écart mérite une analyse lorsque le taux affiché ne correspond pas au taux fiscal transmis, lorsque la retenue ne repose pas sur la pension imposable ou lorsqu’une personne non imposable voit apparaître une retenue d’impôt sur le revenu.
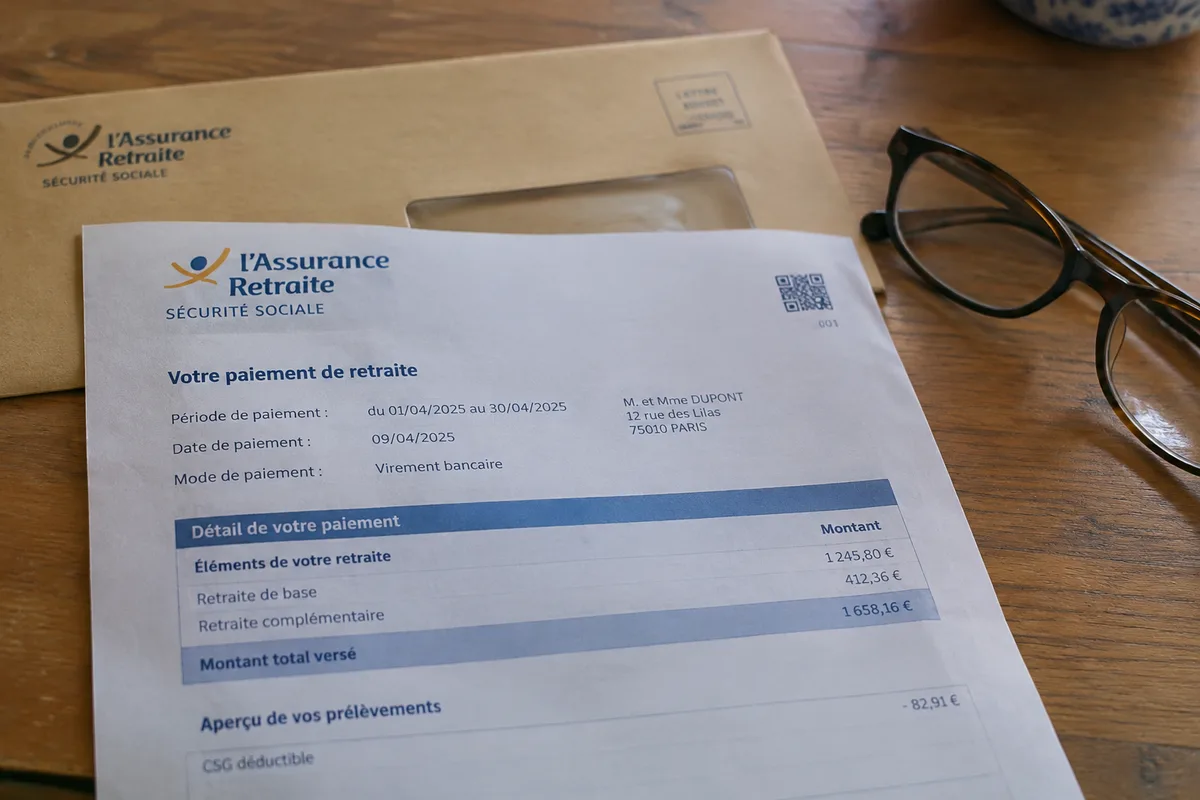
Le relevé de paiement doit montrer la pension versée et la retenue opérée. Comparez ces lignes avec le montant imposable indiqué sur le document, puis signalez à la caisse toute retenue inattendue.
Une personne non imposable dont le taux transmis est nul ne supporte aucune retenue d’impôt sur le revenu au titre de ce taux. Si une retenue apparaît malgré ce taux nul, la caisse doit expliquer la ligne concernée.
Donc, l’écart devient contestable lorsqu’il porte sur une donnée identifiable, comme un taux erroné, une assiette incorrecte ou une retenue absente du relevé attendu.
Les causes possibles d’un écart de prélèvement
Un prélèvement retraite après salaire peut sembler trop élevé à cause d’un taux fondé sur une situation fiscale antérieure, d’un calendrier de mise en application ou d’une différence entre le montant imposable et le montant net reçu. L’écart doit être rattaché à une ligne précise du relevé avant toute réclamation.
Un taux calculé sur une situation antérieure
Le départ à la retraite réduit parfois les revenus futurs, mais cette baisse ne modifie pas automatiquement le taux dès le premier versement. Le taux transmis reste lié aux informations fiscales utilisées pour son calcul jusqu’à l’enregistrement d’un changement.
Une modulation à la baisse peut être demandée lorsque l’écart entre le prélèvement estimé au taux modulé et celui calculé au taux actuel dépasse 5 %. Cette condition, indiquée par Service-Public, concerne l’estimation du prélèvement et non la seule impression d’une pension moins élevée.
La démarche concerne l’administration fiscale. La caisse applique le taux qu’elle reçoit et ne peut pas décider seule de modifier votre taux personnalisé.
Le taux peut aussi rester inchangé lorsque la baisse de revenus est ponctuelle, lorsque la déclaration fiscale n’a pas encore intégré la nouvelle situation ou lorsque le montant estimé ne franchit pas le seuil de modulation applicable.
Comment corriger le prélèvement à la source après le départ en retraite
La correction suit un ordre précis : lire le relevé de paiement, séparer la question fiscale de l’erreur d’exécution, puis adresser la demande au bon organisme. L’administration fiscale traite le taux et la situation déclarée ; la caisse traite le versement et l’application matérielle de la retenue.
Le prélèvement peut être normal.
Commencez par réunir le relevé de paiement de la pension, le taux de prélèvement affiché dans votre espace fiscal et le document indiquant le montant imposable. Un relevé de carrière n’est pas utile pour calculer cette retenue, sauf si le problème porte aussi sur la liquidation de la pension.
Le taux s’applique au montant imposable, pas automatiquement au montant net arrivé sur le compte. Une simulation illustrative permet de comprendre l’opération : avec une pension imposable fictive de 1 800 euros et un taux fictif de 7 %, la retenue serait de 126 euros, car 1 800 × 0,07 = 126. Le versement avant autres retenues serait alors de 1 674 euros.
Cet exemple ne préjuge d’aucun taux réel, d’aucune pension personnelle ni d’aucun prélèvement social.
- Taux incorrect ou situation fiscale ancienne : adressez la demande à l’administration fiscale.
- Montant imposable mal repris : comparez le document fiscal et le relevé, puis signalez l’écart à la caisse.
- Retenue absente ou appliquée deux fois sur un paiement : demandez à la caisse le détail de l’opération.
- Paiement manquant : contactez la caisse de retraite, pas le service fiscal.
Pour une question fiscale, contactez l’administration fiscale au 0 809 401 401, numéro indiqué par les pages de l’Assurance retraite et des Carsat. Pour une question sur le montant payé par l’Assurance retraite, le 39 60 est le numéro de contact mentionné par ces organismes, avec des conditions d’appel qui peuvent différer selon la page consultée.
Les délais annoncés ne sont pas identiques selon le régime. L’Assurance retraite indique une application d’un nouveau taux dans un délai de deux mois, tandis que la page consacrée aux retraites de l’État évoque une prise en compte après deux à trois mois.
Après une demande de changement, la date d’application doit être rapprochée du régime payeur et de la date de transmission du taux. Une demande enregistrée par l’administration fiscale ne transforme pas instantanément la ligne du prochain paiement.
La déclaration annuelle conserve son rôle. Elle compare l’impôt définitif dû sur l’ensemble des revenus de l’année avec les sommes déjà prélevées, puis une régularisation peut apparaître si les montants ne correspondent pas.
Le prélèvement mensuel reste donc un acompte. Il ne solde pas nécessairement l’impôt définitif, notamment lorsque les revenus réels, les charges déclarées ou les crédits d’impôt diffèrent des éléments utilisés pendant l’année.
Pour distinguer la pension versée des retenues qui la diminuent, consultez aussi notre article sur le calcul du montant réel de la retraite. Les prélèvements sociaux obéissent à des règles propres, exposées dans cette présentation des prélèvements sociaux sur la pension.
Questions fréquentes sur le prélèvement retraite après salaire
Les situations particulières tiennent surtout au premier paiement, à l’exonération fiscale et au statut de résidence. Elles ne se traitent pas avec le même interlocuteur, car une pension exonérée, un taux nul et une retenue mal exécutée produisent des conséquences différentes.
Le premier versement peut-il avoir un taux différent ?
Oui, pour l’Assurance retraite, une règle présentée à partir de 2025 indique qu’un premier paiement peut être soumis à un taux nul lorsque le montant net fiscal de la retraite concernée est inférieur à 1 620 euros. Le taux personnalisé est alors indiqué à partir du deuxième paiement. Cette indication vise l’Assurance retraite et ne doit pas être étendue à tous les régimes.
L’ASPA est-elle imposée comme une pension ordinaire ?
L’ASPA relève d’un traitement fiscal spécifique. Lorsqu’elle accompagne une autre pension, chaque somme doit être identifiée séparément sur les documents fiscaux, car la nature imposable de l’une ne permet pas de conclure automatiquement pour l’autre.
Donc, une retenue portée sur une pension ordinaire et une somme exonérée doit être rattachée à la ligne correspondante, sans additionner les montants ni appliquer un taux à l’ensemble.
Que se passe-t-il pour un retraité non-résident fiscal ?
Le régime applicable dépend du pays de résidence, de la nature de la pension et des dispositions fiscales qui organisent l’imposition. Le taux ou la retenue appliqué en France peut donc suivre un traitement différent de celui d’un résident fiscal français.
Le dossier doit réunir le justificatif de résidence fiscale, la nature de chaque pension et les documents de paiement. La caisse traite l’exécution de la pension ; l’administration fiscale traite l’application des règles fiscales correspondantes.
Pour préparer la déclaration des revenus concernés, vous pouvez consulter notre page sur la déclaration de la pension aux impôts. Pour le calendrier et le premier paiement, reportez-vous aussi aux explications sur le délai de première pension.
Ce contenu fournit une information générale et ne remplace pas l’analyse de l’administration fiscale, de votre caisse ou d’un professionnel compétent lorsque la décision entraîne une conséquence financière importante.
Vérifiez votre dossier avant d’agir.