Votre dossier de retraite peut être concerné dès le 1er septembre 2026. La réforme des retraites de 2023 est suspendue, et non annulée, dans le cadre de la LFSS 2026. Les changements portent notamment sur l’âge légal selon la génération, les carrières longues et certains droits liés aux enfants ; l’année de naissance, la carrière et le régime déterminent l’effet réel.
Article publié le 23 septembre 2026, vérifié à cette date. Les règles confirmées sont séparées des annonces et des textes encore attendus. Une date de départ annoncée ne suffit donc pas : le relevé de carrière, la date d’effet de la pension et le régime d’affiliation doivent être contrôlés avant toute demande.
Quelles mesures sont officiellement confirmées pour 2026 ?
À compter du 1er septembre 2026, la suspension modifie le calendrier de la réforme de 2023 pour plusieurs générations. Elle concerne l’âge légal, certaines carrières longues et des modalités liées aux parents, tandis que les règles propres aux régimes complémentaires doivent être examinées séparément.
Le texte applicable prime sur une déclaration politique, une simulation économique ou un article publié avant la version définitive. Donc, vérifiez dans les textes officiels à jour que la réforme est suspendue et non annulée avant de modifier votre projet de départ.
Tableau des changements à retenir
Le tableau suivant distingue les paramètres confirmés, leur date d’effet et la limite à respecter pour ne pas transformer une information générale en droit personnel.
| Mesure | Date ou période | Personnes concernées | Conséquence pratique |
|---|---|---|---|
| Suspension du calendrier de 2023 | À compter du 1er septembre 2026, avec un horizon annoncé jusqu’en 2028 | Assurés concernés par le relèvement progressif | Le calendrier d’âge et de durée d’assurance doit être relu selon la génération |
| Âge légal de 64 ans | À partir de la génération 1969 | Personnes nées en 1969 ou après | L’âge légal reste distinct du taux plein et des départs anticipés |
| Âge légal des générations intermédiaires | Générations 1964 à 1968 | Assurés dont la retraite prend effet dans le nouveau calendrier | Le trimestre de naissance et la date d’effet doivent être contrôlés dans le tableau officiel |
| Carrière longue | Règles modifiées pour plusieurs générations entre 1964 et 1970 | Personnes ayant commencé tôt et réunissant la durée cotisée requise | Un âge de départ inférieur à l’âge légal reste soumis à plusieurs conditions cumulatives |
| Durée d’assurance | Pour les personnes nées en 1969 et après, 172 trimestres pour le taux plein | Assurés relevant du barème concerné | La durée requise ne remplace pas la condition d’âge |
| Droits liés aux enfants | Décrets publiés le 31 juillet 2026 | Parents relevant d’un régime calculant la pension sur les meilleures années | Le nombre d’années retenues peut être adapté selon le nombre d’enfants |
La publication d’un décret ne garantit pas que chaque assuré verra automatiquement sa pension augmenter. La caisse doit appliquer la règle aux éléments présents dans le relevé et au régime concerné.
Ce qui relève encore d’une annonce ou d’un projet
Une mesure évoquée après la publication des textes n’a pas la même portée qu’une disposition entrée en vigueur. Les orientations concernant l’après-2028, une nouvelle réforme ou une évolution des complémentaires ne doivent donc pas être intégrées à un calcul individuel sans texte applicable.
Une projection de l’OFCE sur la population active décrit un scénario économique. Elle ne crée aucun trimestre et n’ouvre aucun départ anticipé.
La suspension annoncée jusqu’en 2028 décrit un horizon juridique ou politique ; elle ne fixe pas à elle seule les règles qui s’appliqueront après cette période. Donc, pour toute règle postérieure à la période annoncée, indiquez l’incertitude et vérifiez les futurs textes avant toute décision irréversible.
Quel âge légal et combien de trimestres faut-il retenir ?
En 2026, l’âge légal et la durée d’assurance évoluent selon la génération, avec une distinction entre les personnes nées avant 1969 et celles nées à partir de 1969. L’âge légal autorise la demande de retraite ; le taux plein dépend ensuite des trimestres requis, sauf obtention automatique du taux plein à 67 ans.
La génération commande le calendrier.
Âge légal et départ à taux plein
Pour les personnes nées à partir de 1969, l’âge légal de 64 ans s’applique. Pour les générations 1964 à 1968, le calendrier est spécifique : le tableau officiel doit être lu avec la date de naissance et la date d’effet, car une règle affichée pour une génération complète peut produire un résultat différent selon le trimestre de naissance.
Le taux plein exige une durée d’assurance correspondant à la génération, sauf départ à 67 ans, âge auquel le taux plein est accordé automatiquement dans le régime général même si la durée requise manque. Cette automaticité ne supprime pas les conditions propres à un départ anticipé.
Pour les personnes nées en 1969 et après, la durée annoncée pour le taux plein est de 172 trimestres. Quatre trimestres au maximum peuvent être validés au titre d’une activité professionnelle pendant une année civile.
Un trimestre manquant peut réduire la pension par décote ou repousser le départ envisagé. Le coût d’un report subi se mesure en mois de salaire non perçu, en cotisations supplémentaires et parfois en pension différée ; il ne se résume pas à une seule ligne du relevé.
Donc, contrôlez la date d’effet de votre retraite et votre année de naissance avant d’appliquer une règle d’âge légal. Le régime de base, la complémentaire et la fiscalité du foyer ne produisent pas nécessairement le même calendrier.
Carrières longues et autres départs anticipés
La carrière longue permet un départ avant l’âge légal lorsque le début d’activité est suffisamment précoce et que la durée cotisée exigée est réunie. Les seuils de début de carrière correspondent aux âges de 16, 18, 20 ou 21 ans, selon la génération et le dispositif applicable.
Pour être retenu, le début d’activité doit notamment être attesté par des trimestres validés avant la fin de l’année civile des 16e, 18e, 20e ou 21e anniversaires. Les règles de durée cotisée annoncées pour les générations concernées se situent entre 170 et 172 trimestres.
Quelques repères illustrent la modification du calendrier, sans remplacer l’étude du relevé :
- une personne née en 1964 peut être concernée par un départ à 60 ans et 6 mois si toutes les conditions de carrière longue sont réunies ;
- pour une personne née en 1966, le repère indiqué est de 60 ans et 9 mois ;
- pour une personne née en 1970, le repère indiqué est de 61 ans et 9 mois.
Ces âges ne constituent pas une autorisation automatique. Les trimestres assimilés, les périodes de chômage, la maladie, la maternité et les périodes réellement cotisées ne sont pas traités de façon interchangeable.
Ne confondez pas l’âge légal avec un départ anticipé pour carrière longue et vérifiez les conditions propres à votre parcours. Donc, faites confirmer votre relevé de carrière et les trimestres retenus auprès de votre caisse avant toute demande de départ.
Qui est le plus directement concerné par les nouvelles règles ?
Les personnes nées entre 1964 et 1970 sont au centre des changements étudiés pour l’âge, la carrière longue et certains droits familiaux, mais la portée varie selon le régime. Un salarié du privé, un fonctionnaire, un indépendant et une personne déjà retraitée ne présentent pas le même dossier.
Le statut professionnel vient avant le calcul.
Salariés du secteur privé et droits liés aux enfants
Pour un salarié du secteur privé, la pension de base relève du régime général, tandis que la retraite complémentaire obéit à ses propres règles. La modification d’un âge légal ne transforme donc pas mécaniquement le montant de chaque composante de la pension.
Les droits liés aux enfants méritent une vérification séparée. Dans certains régimes calculant la pension à partir des meilleures années, le nombre d’années retenues est présenté comme passant de 25 années à 24 pour un enfant et à 23 à partir de deux enfants.
Cette modalité concerne le calcul de certaines pensions. Elle ne signifie pas que tous les parents bénéficieront automatiquement du même montant, car le salaire retenu, le nombre de trimestres et le régime d’affiliation restent déterminants.
Les majorations de durée d’assurance liées à la maternité ou à l’adoption dans le régime général constituent un mécanisme distinct. Le relevé peut donc afficher des trimestres liés à l’enfant qui ne se traitent pas comme des trimestres cotisés pour une carrière longue.
Vérifiez séparément les droits liés aux enfants et à la maternité, car leur prise en compte dépend de votre situation et du dispositif appliqué. Donc, une mère qui vise un départ anticipé doit comparer les trimestres affichés, les justificatifs familiaux et les conditions de carrière longue.
Fonctionnaires, indépendants et régimes particuliers
Les fonctionnaires, les indépendants et les assurés relevant d’un régime particulier ne peuvent pas reprendre automatiquement le tableau du régime général. La catégorie active, les règles de cotisation et les modalités de liquidation peuvent modifier l’âge d’ouverture des droits et le calcul de la pension.
Un fonctionnaire doit identifier la nature de son emploi et la caisse compétente. Un indépendant doit contrôler les périodes cotisées et les éventuelles affiliations successives.
Les régimes particuliers demandent une vérification spécifique du texte qui leur est applicable. Une information exacte pour un salarié du privé peut devenir trompeuse lorsqu’elle est transposée à une autre catégorie professionnelle.
Identifiez votre régime et votre catégorie professionnelle avant d’utiliser une règle présentée pour les salariés, les fonctionnaires ou une catégorie particulière. Donc, adressez la demande à la caisse qui liquidera effectivement la pension, pas à un interlocuteur choisi uniquement pour sa proximité géographique.
Personnes ayant déjà demandé ou liquidé leur retraite
Les nouvelles règles concernent les assurés dont la retraite prend effet à compter du 1er septembre 2026. Une personne ayant déjà liquidé sa retraite n’est donc pas placée dans la même situation qu’une personne ayant déposé une demande pour une date d’effet ultérieure.
Un dossier déposé avant cette date doit être rapproché de sa date d’effet, de la décision de liquidation et des éventuelles pièces manquantes. La date d’envoi du formulaire ne suffit pas toujours à déterminer la règle applicable.
Une pension déjà liquidée ne doit pas être recalculée à partir d’une annonce générale. Une correction reste possible lorsqu’une erreur de carrière, de salaire ou de prise en compte d’un droit est identifiée, selon la procédure de la caisse.
La caisse peut traiter les dossiers dans les meilleurs délais, sans que cette formule constitue une garantie de versement à une date précise. Donc, conservez l’accusé de réception, les échanges et les justificatifs transmis si un délai administratif se prolonge.
Comment suivre le calendrier et vérifier son dossier en 2026 ?
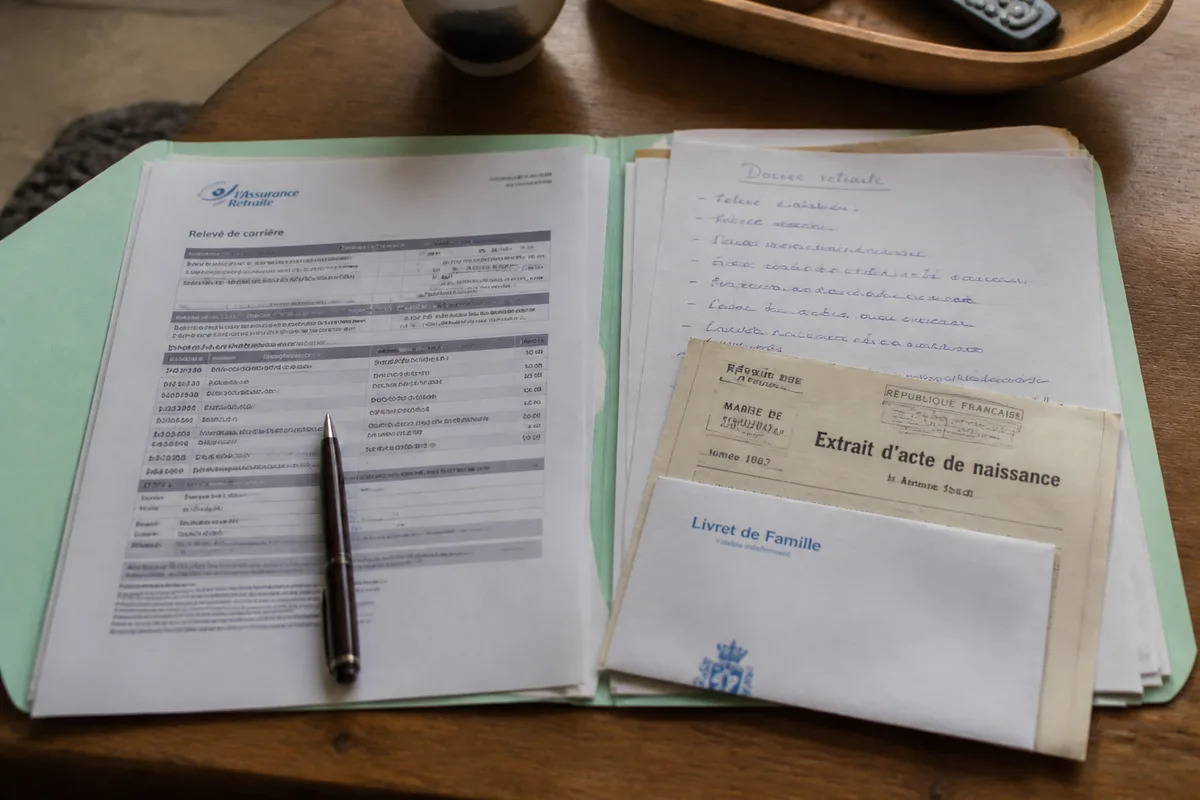
Les dates à retenir
Le 31 juillet 2026 correspond à la publication des deux décrets relatifs aux pensions de retraite des parents. Le 1er septembre 2026 marque l’application des nouveaux paramètres de suspension pour les retraites prenant effet à partir de cette date.
Jusqu’en 2028, le relèvement de l’âge légal et l’augmentation de la durée d’assurance sont présentés comme suspendus. L’après-2028 reste distinct : une projection économique ou une orientation politique ne fixe pas, à elle seule, un barème de retraite.
La checklist avant une demande de départ
La préparation doit laisser une trace vérifiable. Un dossier complet réduit le risque de découvrir un trimestre manquant après la liquidation.
- téléchargez le relevé de carrière auprès du service officiel correspondant à votre régime ;
- comparez chaque période travaillée avec les bulletins, attestations et notifications disponibles ;
- signalez les anomalies avant de fixer définitivement la date de départ ;
- rassemblez les justificatifs de maternité, adoption, enfants, chômage ou maladie lorsqu’ils influencent le calcul ;
- demandez une confirmation écrite de la caisse sur l’âge, la durée retenue et la date d’effet ;
- utilisez un simulateur officiel après correction du relevé, jamais à partir d’une carrière incomplète.
Un simulateur produit une estimation à partir des données saisies. Il ne remplace pas la notification de pension.
Utilisez les simulateurs officiels et présentez toute projection économique ou recommandation commerciale comme incertaine, jamais comme un droit acquis. Donc, ne modifiez pas votre départ sur la base d’un argumentaire d’épargne ou d’un calcul publicitaire.
Pour un salarié, l’Assurance retraite et le service officiel d’information retraite permettent de vérifier les droits du régime de base. Le régime complémentaire doit être consulté séparément, notamment pour la date de liquidation et le montant correspondant.
Vous pouvez aussi consulter Service-Public pour les règles générales et les actualités réglementaires, puis demander à la caisse compétente une confirmation adaptée à votre carrière. Une réponse générale ne remplace pas une décision de liquidation.
Quel rôle jouent les complémentaires et l’employeur ?
La réforme de l’âge légal concerne le parcours de retraite, tandis que la retraite complémentaire et la fin du contrat de travail suivent leurs propres mécanismes. La date à laquelle vous pouvez liquider une pension ne règle donc ni automatiquement le préavis, ni le solde de congés, ni la composante complémentaire.
La complémentaire se vérifie à part.
Pour un salarié du privé, la pension globale additionne plusieurs composantes. L’âge d’ouverture des droits du régime de base, la date de liquidation de la complémentaire et les conditions prévues par l’accord applicable doivent être rapprochés dans un même calendrier.
L’employeur peut demander un délai de prévenance ou organiser la fin du contrat selon les règles du droit du travail. Une décision de départ prise sans vérifier ce délai peut créer une période sans salaire ou sans pension.
Un départ anticipé pour carrière longue doit également être confirmé avant de négocier la date de fin d’activité. La caisse peut demander une attestation de droit avant que l’employeur ne formalise la rupture.
Les retraités ne doivent pas confondre une évolution de la pension de base, une revalorisation annuelle et une modification de la retraite complémentaire. Aucun taux général de revalorisation 2026 n’est donné ici sans barème officiel applicable à la situation et au régime concernés.
Donc, vérifiez séparément la notification de chaque caisse et le calendrier avec votre employeur. Pour approfondir la distinction entre ces régimes, consultez notre article sur les retraites complémentaires face aux réformes.
Questions fréquentes sur la réforme des retraites 2026
Les trimestres rachetés au titre des études supérieures comptent-ils pour une carrière longue ?
Le rachat de trimestres peut améliorer la durée d’assurance retenue pour le taux plein, dans la limite de 12 trimestres. En revanche, ces trimestres rachetés ne sont généralement pas assimilés à des trimestres cotisés pour ouvrir un départ anticipé au titre de la carrière longue.
Combien de trimestres de chômage peuvent être retenus pour une carrière longue ?
Pour une carrière longue, quatre trimestres de chômage indemnisé peuvent être retenus comme trimestres réputés cotisés. Ils s’ajoutent aux trimestres cotisés dans la limite applicable au dispositif, mais ne remplacent pas les conditions de début d’activité et de durée totale exigées.
Quel délai faut-il respecter pour contester une notification de retraite ?
Dans le régime général, la contestation d’une décision de retraite auprès de la commission de recours amiable doit être formée dans les deux mois suivant la notification. Une contestation envoyée après ce délai peut être déclarée irrecevable, sauf exception liée aux règles de notification.
À quelles conditions une pension de réversion est-elle versée dans le régime général ?
Dans le régime général, la pension de réversion correspond à 54 % de la retraite de base du conjoint décédé. Elle est réservée au conjoint ou ex-conjoint marié, sous condition d’âge d’au moins 55 ans et de ressources, et elle n’est pas attribuée automatiquement.
À retenir sur les mesures retraite 2026
La réforme des retraites 2026 doit être lue comme un calendrier daté, non comme une promesse uniforme. Les règles confirmées concernent certaines générations, les carrières longues et des droits liés aux enfants, avec une entrée en application au 1er septembre 2026 pour les retraites prenant effet à partir de cette date.
- La réforme de 2023 est suspendue, non annulée, avec un horizon annoncé jusqu’en 2028.
- L’âge légal de 64 ans concerne les personnes nées à partir de 1969.
- La carrière longue suppose un début d’activité précoce et une durée cotisée suffisante.
- Les droits liés aux enfants et à la maternité doivent être vérifiés séparément.
- Le relevé de carrière et la date d’effet priment sur une estimation générale.
Le bon interlocuteur dépend du régime : caisse de base, caisse complémentaire, service officiel d’information retraite ou employeur. Donc, documentez chaque réponse et conservez les justificatifs utilisés pour la liquidation.
Dernière mise à jour : 23 septembre 2026. Les règles postérieures à cette date devront être confrontées aux textes officiels avant toute décision engageante. Vérifiez votre dossier avant d’agir.