
Votre dossier peut afficher une estimation en 2026 sans intégrer toutes les évolutions annoncées. Le simulateur officiel « Mon estimation retraite » d’Info Retraite permet d’estimer plusieurs âges de départ, les trimestres requis et le montant futur selon les droits enregistrés. La fiabilité dépend du relevé de carrière et des règles 2026 appliquées à votre situation.
La réforme des retraites de 2023, suspendue jusqu’en 2028 par la loi de financement de la Sécurité sociale pour 2026, coexiste avec de nouvelles règles de carrière longue applicables à certaines retraites prenant effet à partir du 1er septembre 2026. La date juridique et la date de déploiement informatique ne se confondent donc pas.
La réponse courte sur l’intégration de la réforme
En 2026, une estimation peut intégrer les règles déjà applicables et laisser de côté une mesure dont les paramètres techniques ne sont pas encore déployés. Le service officiel affiche plusieurs âges de départ, le nombre de trimestres associé et un montant estimatif calculé à partir des droits enregistrés dans les régimes concernés.
La date juridique décide du droit. La mise à jour informatique décide de l’affichage.
La publication de Service-Public.fr datée du 5 février 2026 indique que le simulateur actualisé doit intégrer des ajustements concernant les générations 1964 à 1968. Elle annonce aussi, courant 2026, l’ajout de deux trimestres liés aux enfants pour certaines carrières longues et d’un trimestre de bonification pour les femmes fonctionnaires.
Ces éléments ne permettent pas d’attribuer automatiquement la même version à tous les services en ligne. Info Retraite, l’Assurance retraite, Agirc-Arrco et les simulateurs privés peuvent posséder des périmètres de calcul différents.
Donc, pour une décision engageante, utilisez uniquement le service officiel « Mon estimation retraite » d’Info Retraite et évitez de saisir vos données personnelles sur un simulateur non identifié.
Une annonce politique ne suffit pas. Une loi promulguée ne suffit pas davantage à prouver qu’un écran a déjà été recalculé.
Le calendrier entre réforme et mise à jour du simulateur
Une réforme suit plusieurs étapes avant d’apparaître dans une estimation : annonce, vote, promulgation, textes d’application, paramétrage informatique et contrôle des résultats. En 2026, la distinction est décisive, car les règles de carrière longue évoluent au 1er septembre pour certaines générations, tandis que le déploiement peut intervenir à une autre date.
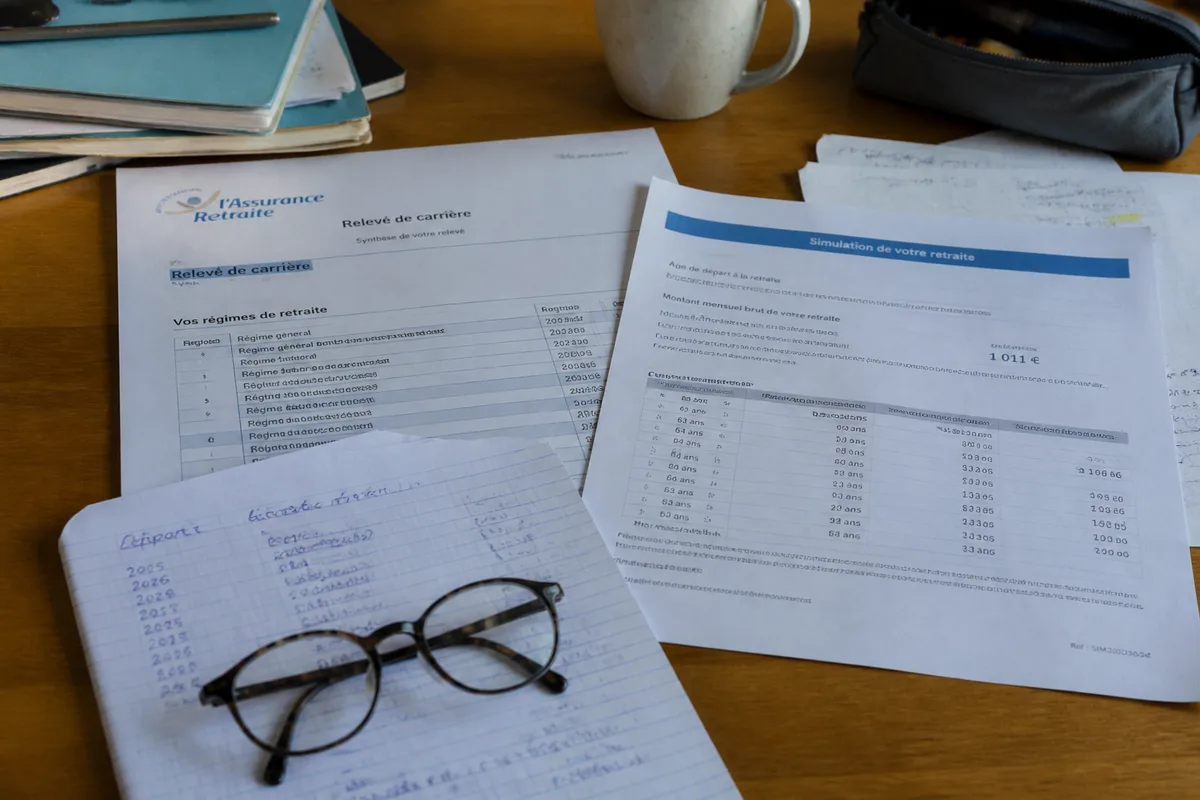
Une annonce décrit une orientation. Le vote parlementaire transforme cette orientation en texte adopté, puis la promulgation lui donne sa place dans l’ordre juridique.
Le calendrier 2026 comporte deux repères précis. La réforme des retraites de 2023, qui devait relever progressivement l’âge légal jusqu’à 64 ans, est suspendue jusqu’en 2028 par la loi de financement de la Sécurité sociale pour 2026, selon Service-Public.fr. À compter du 1er septembre 2026, de nouvelles règles de carrière longue concernent les personnes nées entre 1964 et 1970 qui remplissent les conditions prévues.
Seuls les assurés dont la retraite prend effet à compter du 1er septembre 2026 sont concernés par ces nouvelles règles de carrière longue. Pour une personne née en 1964 ayant travaillé avant 20 ans, le départ peut intervenir à 60 ans et 6 mois avec 170 trimestres requis, lorsque les autres conditions du dispositif sont remplies.
Le résultat dépend donc de la date d’effet de la retraite, pas seulement de la date à laquelle la simulation est réalisée. Une simulation lancée en août et une simulation relancée en septembre peuvent traiter différemment un départ situé après l’entrée en vigueur.
Comment savoir si un simulateur est à jour ?
Un outil est exploitable lorsque sa date d’actualisation, son périmètre de régimes et les hypothèses de calcul sont identifiables. La page Info Retraite constitue le point de départ le plus sûr pour une estimation inter-régimes, tandis que les services d’une caisse peuvent détailler un régime particulier.
Le tableau suivant aide à choisir l’outil sans mélanger ses fonctions :
| Service | Utilité principale | Point à contrôler |
|---|---|---|
| Mon estimation retraite | Comparer plusieurs âges de départ, les trimestres et un montant inter-régimes | Droits enregistrés et date de mise à jour affichée |
| Assurance retraite | Estimer la retraite de base et examiner les éléments de carrière | Périmètre du régime général et données du relevé |
| Agirc-Arrco | Examiner les droits de retraite complémentaire des salariés concernés | Points enregistrés et hypothèses de départ |
Le relevé de carrière est adressé tous les cinq ans à partir de 35 ans selon Agirc-Arrco, et l’estimation indicative globale tous les cinq ans à partir de 55 ans. Ces documents ne remplacent pas une simulation actualisée : ils servent à contrôler les droits retenus.
Donc, deux résultats différents à la même date peuvent provenir du régime couvert, de la date d’actualisation, des droits enregistrés ou des hypothèses de carrière future.
Le service choisi doit être identifiable. Un formulaire sans organisme clairement nommé ne mérite pas vos données personnelles.
Quelles règles peuvent modifier l’estimation en 2026 ?
Les paramètres qui modifient le plus une estimation sont l’âge légal, la durée d’assurance, le taux plein et les dispositifs de départ anticipé. En 2026, leur application dépend de l’année de naissance, de la date d’effet de la retraite, du régime et des trimestres retenus dans le relevé.
Pour le régime général, le taux plein de la retraite de base peut atteindre 50 % du salaire annuel moyen lorsque les conditions sont remplies. Le revenu annuel moyen repose sur les 25 meilleures années dans les situations indiquées par l’Assurance retraite ; les personnes nées avant 1948 relèvent d’une règle particulière comprise entre 10 et 24 meilleures années.
L’âge du taux plein automatique est fixé à 67 ans. Avant cet âge, une durée d’assurance insuffisante peut entraîner une décote de 1,25 % par trimestre manquant, dans la limite de 20 trimestres, pour la retraite de base du régime général.
La durée requise avant l’âge du taux plein automatique est liée à la génération. Les repères utilisables sont les suivants :
| Année de naissance | Durée d’assurance indiquée | Portée |
|---|---|---|
| 1961 à 1963 | 168 trimestres | Taux plein avant 67 ans si les autres conditions sont réunies |
| 1964 | 169 trimestres | Durée de référence avant l’âge du taux plein automatique |
| 1965 | 170 trimestres | Durée de référence avant l’âge du taux plein automatique |
| 1967 à 1969 | 170 trimestres | Durée indiquée pour le taux plein avant l’âge d’annulation de la décote |
Ces valeurs concernent la durée d’assurance et ne déterminent pas, à elles seules, l’âge de départ. Un assuré peut atteindre le nombre requis sans avoir encore atteint l’âge légal, ou relever d’un départ anticipé si les conditions de carrière longue sont remplies.
Pourquoi l’effet diffère selon chaque assuré ?
Une même mesure peut changer l’estimation d’une personne et rester sans effet pour une autre, parce que les droits familiaux, les périodes assimilées et la date de départ ne sont pas identiques. Le nombre de trimestres validés au titre d’une année civile ne peut pas dépasser quatre.
Les droits souvent mal renseignés comprennent les majorations pour enfants, les périodes de chômage ou de maladie, le service national, le handicap, l’expatriation et les carrières réparties entre plusieurs régimes.
Une carrière longue exige aussi des conditions spécifiques de début d’activité et de durée cotisée. La retraite progressive repose notamment sur un âge minimal de 60 ans, 150 trimestres de durée d’assurance et une activité professionnelle, avec des conditions liées au statut et au régime.
Le simulateur peut afficher un montant cohérent avec les informations qu’il possède tout en restant incomplet si une période manque. C’est une limite de données, pas une anomalie arithmétique.
Comment utiliser le simulateur sans se tromper ?
Pour obtenir une estimation exploitable, préparez d’abord les informations de carrière, puis lancez plusieurs scénarios d’âge de départ. Le résultat doit être lu avec ses hypothèses, son périmètre de régimes et sa distinction entre montant brut et montant net avant impôts.
Avant la connexion, rassemblez vos justificatifs de carrière, vos périodes travaillées, vos revenus enregistrés et vos droits familiaux. Comparez ensuite le relevé de carrière avec vos bulletins, attestations et décisions administratives ; demandez la correction des périodes ou droits manquants avant de retenir un résultat.
Une personne née en 1964 peut obtenir un résultat différent selon qu’elle demande un départ ordinaire ou qu’elle renseigne une carrière commencée avant 20 ans. Le scénario de carrière longue ne doit donc pas être déduit d’un montant plus élevé ou d’un âge affiché sur une autre ligne.
Lisez séparément le montant brut, le montant net avant impôts et les hypothèses utilisées, car le résultat reste une estimation. Les prélèvements sociaux, l’impôt, la poursuite d’activité et l’évolution des revenus futurs peuvent modifier le montant effectivement perçu.
Les euros futurs et les euros constants répondent à deux lectures différentes. Les premiers correspondent aux montants projetés à la date future ; les seconds cherchent à neutraliser l’effet de l’inflation pour comparer le pouvoir d’achat.
Donc, ne comparez deux scénarios qu’après avoir aligné la date de départ, les revenus futurs, le temps partiel, les interruptions d’activité et le mode d’affichage monétaire.
Pour une carrière longue, une retraite progressive ou une majoration, contrôlez les conditions particulières avant de choisir un scénario. Le montant final ne suffit pas à établir le droit au départ.
Une estimation en ligne ne tranche pas un dossier individuel. Ne prenez aucune décision définitive sur la seule simulation et contactez les organismes officiels pour faire confirmer votre situation.
Questions fréquentes sur le simulateur retraite 2026
Les périodes travaillées à l’étranger apparaissent-elles automatiquement dans le simulateur ?
Elles ne sont pas systématiquement intégrées au relevé français. Dans le cadre d’une convention internationale ou de la coordination européenne, les périodes étrangères peuvent toutefois être totalisées pour apprécier les droits, chaque pays versant ensuite la part de retraite qui lui incombe.
Les périodes de chômage donnent-elles des trimestres pour la retraite ?
Le chômage indemnisé permet de valider un trimestre assimilé pour 50 jours de chômage, dans la limite de quatre trimestres par année civile. Ces trimestres ne correspondent pas à des cotisations salariales et leur prise en compte peut être différente pour une carrière longue.
Les trimestres liés aux enfants sont-ils ajoutés automatiquement dans tous les simulateurs ?
Non, leur prise en compte dépend de la situation familiale, du régime de retraite et des informations enregistrées dans le dossier. Une donnée familiale absente ou incomplète peut donc modifier la durée d’assurance affichée et le résultat du calcul.
À retenir avant de se fier au résultat
En 2026, la bonne méthode consiste à distinguer la règle juridiquement applicable de son déploiement dans le simulateur. Utilisez le service officiel, contrôlez votre relevé, testez plusieurs âges et lisez le montant avec ses hypothèses avant d’engager une démarche de liquidation.
- La réforme de 2023 est suspendue jusqu’en 2028 par la loi de financement de la Sécurité sociale pour 2026.
- Les nouvelles règles de carrière longue concernent certaines retraites prenant effet à compter du 1er septembre 2026.
- Les droits familiaux, périodes assimilées et carrières dans plusieurs régimes doivent apparaître dans le relevé.
- Le montant brut et le montant net avant impôts ne répondent pas à la même question budgétaire.
- Une demande de retraite doit être anticipée : cinq mois avant le départ selon l’Assurance retraite, au moins six mois pour la retraite de l’État.
Pour la retraite du régime général, l’Assurance retraite indique une demande cinq mois avant le départ. Pour la retraite de l’État, retraitesdeletat.gouv.fr indique au moins six mois, délai destiné à permettre l’instruction du dossier et la mise en paiement à la date prévue.
Le passage de la simulation à la liquidation exige donc une vérification des droits, des justificatifs et de la date de départ retenue.
Vérifiez votre dossier avant d’agir.


