Votre dossier de départ doit intégrer la complémentaire santé. Au départ à la retraite, vous pouvez demander le maintien individuel de votre mutuelle d’entreprise dans le cadre de la loi Évin : le contrat devient payant, couvre les frais de santé et exclut la prévoyance. L’assureur doit transmettre sa proposition au plus tard dans les deux mois suivant la fin du contrat, puis votre demande doit être adressée dans les six mois suivant cette fin.
Pour savoir comment garder sa mutuelle d’entreprise à la retraite, rassemblez les dates de cessation du contrat collectif, l’attestation de retraite et les documents d’adhésion. Vous pourrez ensuite mesurer le tarif réellement supporté, distinguer les garanties conservées et traiter séparément la couverture du conjoint ou des enfants.
Avant de commencer, repérer les dates et les documents
Le maintien individuel concerne le salarié couvert par le contrat collectif qui part à la retraite et perçoit une pension. Le délai part de la fin du contrat collectif, ou de la fin d’un maintien temporaire lorsque cette période existe. Votre dossier doit donc réunir les preuves qui fixent ces deux dates.
Les prérequis
Préparez les pièces avant d’écrire à l’assureur. Cette préparation évite de confondre la date de notification du départ, la date de radiation par l’employeur et le dernier jour de couverture santé.
- la notification ou l’attestation de départ à la retraite ;
- la date de fin du contrat de travail ;
- la date annoncée de fin des garanties collectives ;
- le certificat d’adhésion ou le tableau des garanties ;
- la liste des bénéficiaires actuellement inscrits ;
- les coordonnées de l’assureur et du service chargé des adhésions ;
- la preuve de pension de retraite lorsque l’assureur la demande.
Un bulletin de salaire ne suffit pas à établir le coût total de la couverture. La participation patronale y est intégrée dans le financement global, tandis que le retraité supporte ensuite l’intégralité de la cotisation individuelle.
Donc, inscrivez dans un tableau personnel la date de fin du contrat collectif, le début du délai de six mois et la date d’envoi de votre demande.
Deux dates ne doivent pas être confondues.
La date de départ à la retraite décrit votre situation administrative. La date de fin des garanties détermine le calendrier de la proposition et de la demande de maintien. Un départ au 1er janvier peut ainsi nécessiter une lecture précise des documents si la couverture collective s’arrête à une autre date.
Quelles démarches et quels délais respecter ?
Pour conserver la complémentaire santé, demandez expressément le maintien individuel prévu par l’article 4 de la loi n° 89-1009 du 31 décembre 1989. L’assureur adresse sa proposition dans les deux mois suivant la fin du contrat collectif, puis vous disposez de six mois à compter de cette fin pour formaliser votre demande.
Étape 1 : demander la proposition de maintien
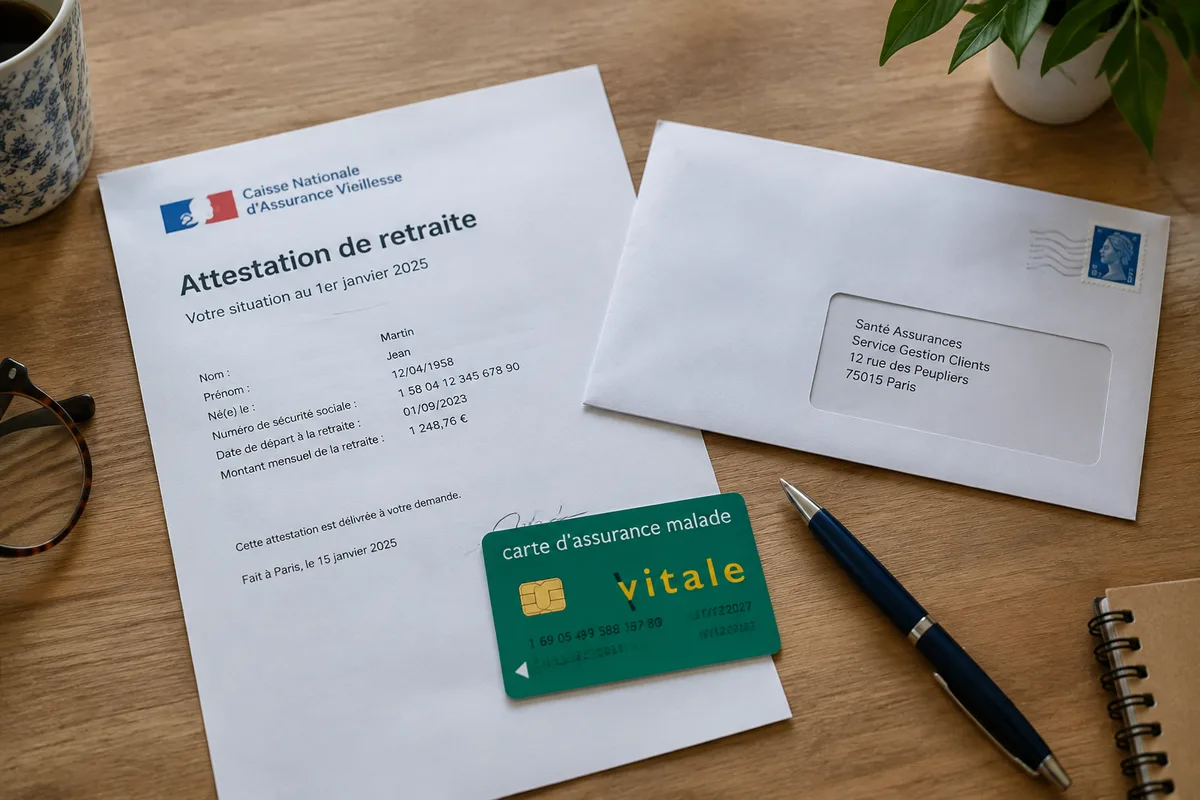
Adressez une demande écrite à l’assureur ou au gestionnaire indiqué par l’entreprise. Mentionnez votre départ à la retraite, la date de fin du contrat collectif, votre numéro d’adhérent et votre souhait de bénéficier du maintien individuel des frais de santé.
La loi prévoit une proposition au plus tard dans les deux mois qui suivent la fin du contrat. Le calendrier officiel retient donc une échéance postérieure à la cessation des garanties, et non une échéance située deux mois avant le départ.
La proposition doit permettre d’identifier le contrat, les garanties santé reprises, la cotisation demandée et la date de prise d’effet. Elle doit aussi distinguer les bénéficiaires concernés.
Donc, si aucune proposition n’arrive dans ce délai, envoyez une relance écrite avec la date de fin du contrat et conservez l’accusé de réception ou la preuve de dépôt.
Étape 2 : envoyer la demande dans le délai légal
La demande de maintien doit parvenir à l’assureur dans les six mois suivant la rupture du contrat de travail, ou la fin du maintien temporaire des garanties lorsqu’il s’applique. L’écrit doit reprendre votre identité, votre ancienne adhésion, la date de fin de couverture et votre volonté d’adhérer à titre individuel.
Le délai est de six mois.
Ne laissez pas la réception tardive de la proposition déplacer votre propre échéance sans trace écrite. Envoyez votre demande dès que les éléments essentiels sont connus, puis demandez une confirmation mentionnant la date d’effet et les personnes couvertes.
Un courrier simple, un formulaire transmis par le canal prévu dans la proposition ou un message électronique accepté par l’assureur peut servir de support, à condition de conserver son contenu et la preuve de transmission.
Donc, classez ensemble la proposition, votre demande, l’accusé de réception et la réponse d’acceptation. Ce dossier établit la chronologie en cas de désaccord sur le délai ou la prise d’effet.
Étape 3 : confirmer la date de prise d’effet
La continuité de la couverture se joue à la jonction entre la fin du contrat collectif et le début du contrat individuel. Faites inscrire cette date dans la proposition ou dans la confirmation d’adhésion, avec la première période de cotisation et les bénéficiaires retenus.
La première cotisation peut être appelée selon les modalités prévues par le contrat individuel. Le paiement effectif ne remplace pas l’accord sur les garanties : conservez donc le document qui décrit le niveau de remboursement retenu.
Si votre fin de contrat ouvre droit à l’assurance chômage, la portabilité éventuelle doit être traitée séparément. Elle relève d’un dispositif distinct, temporaire, lié à certaines ruptures ouvrant droit au chômage, et sa durée peut atteindre douze mois au maximum selon l’article L. 911-8 du Code de la sécurité sociale.
Donc, ne présentez pas la portabilité comme la solution de retraite. À la retraite, la démarche centrale est le maintien individuel loi Évin, financé par l’ancien salarié.
Combien coûte le maintien de la mutuelle après le départ ?
Le retraité paie la totalité de la cotisation du maintien individuel, sans participation financière de l’ancien employeur. Le tarif global applicable aux salariés actifs sert de base au plafonnement des trois premières années, puis la cotisation est librement fixée à partir de la quatrième année.
Étape 4 : vérifier le tarif année par année
Le tarif ne se calcule pas à partir de votre seule retenue salariale. Il faut prendre comme référence le tarif global de la couverture collective applicable aux salariés actifs, c’est-à-dire le financement total du régime avant le passage au contrat individuel.
| Année du maintien individuel | Limite tarifaire | Qui paie ? |
|---|---|---|
| Première année | Au maximum 100 % du tarif global applicable aux salariés actifs | Le retraité assume la cotisation |
| Deuxième année | Au maximum 125 % du tarif global applicable aux salariés actifs | Le retraité assume la cotisation |
| Troisième année | Au maximum 150 % du tarif global applicable aux salariés actifs | Le retraité assume la cotisation |
| À partir de la quatrième année | Montant librement fixé | Le retraité assume la cotisation |
Exemple indicatif, sans valeur personnalisée : si le tarif global des actifs est fixé à 100 unités par mois, le plafond atteint 100 unités la première année, 125 la deuxième et 150 la troisième. À partir de la quatrième année, cette multiplication ne permet plus de déduire le montant facturé.
Le calcul montre pourquoi une cotisation salariale faible peut donner une image incomplète du prix futur. La part employeur disparaît avec le contrat collectif.
Donc, demandez une ventilation écrite entre cotisation du salarié, participation patronale antérieure, tarif individuel proposé et évolution prévue pour les trois premières années.
La liberté tarifaire à partir de la quatrième année change l’arbitrage budgétaire. Une couverture acceptable au début de la retraite peut devenir trop lourde lorsque le reste à vivre se resserre ou lorsque les besoins de soins évoluent.
Les montants en euros ne peuvent pas être généralisés sans connaître le contrat collectif, la composition familiale, le niveau de garanties et la grille appliquée par l’assureur. Une offre commerciale isolée ne fournit donc pas un tarif de référence pour tous les retraités.
Quelles garanties et quels ayants droit restent couverts ?
Le maintien loi Évin porte sur les frais de santé. La prévoyance n’est pas incluse dans ce mécanisme, et la présence du conjoint ou des enfants dans l’ancien contrat ne suffit pas à établir leur maintien après le départ du salarié.
La prévoyance s’arrête ici.
Les garanties santé reprises doivent être décrites dans la proposition individuelle. Une garantie dentaire, optique ou hospitalière ne doit pas être présumée identique si le document transmis modifie son niveau, ses limites ou ses conditions d’accès.
Les ayants droit exigent une lecture distincte. Le droit au maintien individuel vise l’adhérent principal qui part à la retraite ; le contrat peut prévoir le maintien de personnes déjà inscrites, une cotisation distincte ou l’exclusion de nouveaux bénéficiaires.
Un conjoint ajouté après le départ ne se trouve pas dans la même situation qu’un conjoint déjà rattaché au contrat collectif. Un enfant devenu bénéficiaire après la radiation du salarié relève aussi d’une règle contractuelle propre.
Donc, faites apparaître dans la réponse écrite le nom de chaque personne couverte, la garantie correspondante, la date de prise d’effet et le montant demandé pour chaque bénéficiaire.
Le décès de l’assuré principal appelle la même prudence. Le contrat ou la proposition doit préciser si une poursuite existe pour les proches, dans quelles conditions elle intervient et si elle exige une nouvelle adhésion individuelle.
Ne résiliez pas la couverture familiale sur une supposition. Une confirmation écrite sur les bénéficiaires évite une rupture que la seule carte de tiers payant ne permet pas de détecter.
Maintien individuel ou portabilité : quelle différence ?
Le maintien individuel loi Évin intervient au départ à la retraite et se poursuit sans limite de durée indiquée, tant que le contrat individuel reste en vigueur. La portabilité concerne une autre situation : une fin de contrat ouvrant droit au chômage, avec un maintien temporaire des garanties collectives.
| Critère | Maintien loi Évin | Portabilité chômage |
|---|---|---|
| Situation | Départ à la retraite avec pension | Rupture ouvrant droit à l’assurance chômage |
| Nature | Contrat individuel de frais de santé | Maintien temporaire du régime collectif |
| Financement | Cotisation à la charge du retraité | Règles propres à la portabilité collective |
| Durée | Sans limite de durée indiquée | Durée du dernier contrat, dans la limite de douze mois |
| Prévoyance | Non comprise dans le maintien loi Évin | Le périmètre dépend du régime collectif applicable |
La confusion coûte du temps. Une personne qui part à la retraite ne doit pas attendre une portabilité gratuite ou temporaire en croyant avoir effectué la demande nécessaire.
Donc, classez votre situation dans la bonne colonne avant d’envoyer un formulaire. Le motif de fin du contrat détermine le mécanisme, son financement et son calendrier.
Comment choisir entre le maintien et une mutuelle individuelle ?
Le maintien convient si ses garanties répondent encore aux besoins et si la cotisation reste compatible avec le budget après la troisième année. Une mutuelle individuelle devient préférable lorsque le contrat conservé couvre mal les soins prioritaires, exclut les ayants droit ou laisse prévoir une charge future difficile à absorber.
Étape 5 : comparer à garanties équivalentes
Comparez le maintien avec un contrat individuel en utilisant les mêmes postes de soins. Une cotisation moins élevée ne suffit pas : elle peut correspondre à des remboursements plus faibles, à une chambre particulière absente ou à des plafonds réduits sur certains actes.
| Critère | Maintien loi Évin | Contrat individuel |
|---|---|---|
| Tarif de départ | Encadré pendant trois années selon le tarif global des actifs | Fixé par l’offre individuelle |
| Garanties | Reprises selon la proposition et le contrat collectif | Choisies dans une nouvelle formule |
| Prévoyance | Non conservée par le maintien loi Évin | À traiter dans un contrat distinct si nécessaire |
| Ayants droit | Maintien non automatique | Rattachement défini par le nouveau contrat |
| Évolution future | Tarif libre à partir de la quatrième année | Évolution prévue par les conditions du contrat |
Pour un retraité seul, le maintien peut avoir un intérêt lorsque les garanties sont solides et le tarif des premières années maîtrisé. Pour une famille, l’absence de maintien automatique des ayants droit peut faire basculer l’arbitrage vers un contrat couvrant tout le foyer.
Comparez les postes qui pèsent réellement dans votre budget : hospitalisation, dépassements d’honoraires, optique, dentaire et appareils auditifs.
Donc, calculez la cotisation totale du foyer, et non le seul montant de l’ancien prélèvement salarial. Ajoutez les garanties réellement nécessaires, puis examinez l’effet de la quatrième année sur le reste à vivre.
Dans ce choix, le maintien loi Évin convient ici si la continuité des garanties prime et si le financement est soutenable. Il ne convient pas si les ayants droit sont indispensables et absents de la proposition.
Une comparaison fiable repose sur des documents écrits et sur un périmètre identique. Le service public présente les règles générales applicables au maintien de la complémentaire santé après la fin du contrat, notamment les délais et les plafonds tarifaires.
Pour préparer le calendrier administratif, vous pouvez aussi consulter les étapes de préparation de la retraite, à condition de ne pas confondre la liquidation de la pension avec la fin des garanties santé.
Erreurs fréquentes à éviter
Une autre erreur consiste à accepter une proposition dont le document ne distingue pas la première cotisation, les bénéficiaires et le niveau de remboursement. Cette omission rend la décision budgétaire fragile.
Donc, conservez les courriels, courriers, formulaires, accusés de réception et tableaux de garanties dans un même dossier.
La preuve écrite protège le calendrier.
Si l’assureur refuse le maintien alors que les conditions semblent réunies, demandez le motif précis du refus par écrit. La réponse, la proposition initiale et les justificatifs de retraite pourront être produits dans une réclamation auprès du service compétent de l’assureur, puis auprès du médiateur désigné si le désaccord persiste.
Questions fréquentes
Un retraité peut-il bénéficier de la Complémentaire santé solidaire ?
Oui, un retraité peut en bénéficier si les ressources de son foyer respectent le plafond applicable et s’il réside en France de manière stable et régulière. Selon le niveau de ressources, cette aide est gratuite ou entraîne une participation financière. Elle n’est pas accordée automatiquement.
Les cotisations d’une mutuelle individuelle sont-elles déductibles de la pension imposable ?
Non, les cotisations d’une complémentaire santé individuelle payées à titre personnel ne sont pas déductibles des pensions imposables. Cette règle concerne les retraités qui financent eux-mêmes leur contrat.
À retenir avant d’envoyer sa demande
Le maintien individuel loi Évin permet au retraité de poursuivre une couverture de frais de santé, avec une cotisation entièrement à sa charge. L’assureur transmet sa proposition dans les deux mois suivant la fin du contrat collectif. La demande doit être envoyée dans les six mois. Le tarif est plafonné à 100 % du tarif global des actifs la première année, à 125 % la deuxième et à 150 % la troisième, puis devient libre à partir de la quatrième année.
La prévoyance reste exclue de ce mécanisme. Les ayants droit doivent être identifiés séparément, avec leur coût et leur date de couverture. La portabilité liée au chômage suit un dispositif différent, temporaire et limité à douze mois au maximum.
Vérifiez votre dossier avant d’agir.