Un dossier de complémentaire santé senior se joue rarement sur la seule cotisation mensuelle. Le niveau d’hospitalisation, les remboursements dentaires, l’optique, les aides auditives et les dépassements d’honoraires pèsent davantage lorsque les soins deviennent réguliers ou coûteux.
La bonne méthode consiste à comparer cinq postes, puis à lire les plafonds, exclusions, délais de carence et conditions d’adhésion. Une offre affichant « 100 % » peut laisser un reste à charge important si le contrat applique une base de remboursement faible ou un forfait limité.
À retenir : une complémentaire santé senior pertinente correspond aux dépenses réelles de l’assuré, à ses ayants droit et à son budget durable. Le tableau de garanties ne suffit pas : le devis, les conditions contractuelles et l’identité de l’assureur porteur du risque doivent être réunis avant toute souscription.
Quelles garanties sont essentielles pour une complémentaire santé senior ?
Une complémentaire santé senior doit couvrir en priorité l’hospitalisation, les soins courants, l’optique, le dentaire et les aides auditives. Ces cinq postes concentrent les écarts entre une protection simplement affichée et la somme réellement remboursée, surtout lorsque les professionnels pratiquent des dépassements d’honoraires ou lorsque les équipements sortent des paniers réglementés.
Hospitalisation et soins courants
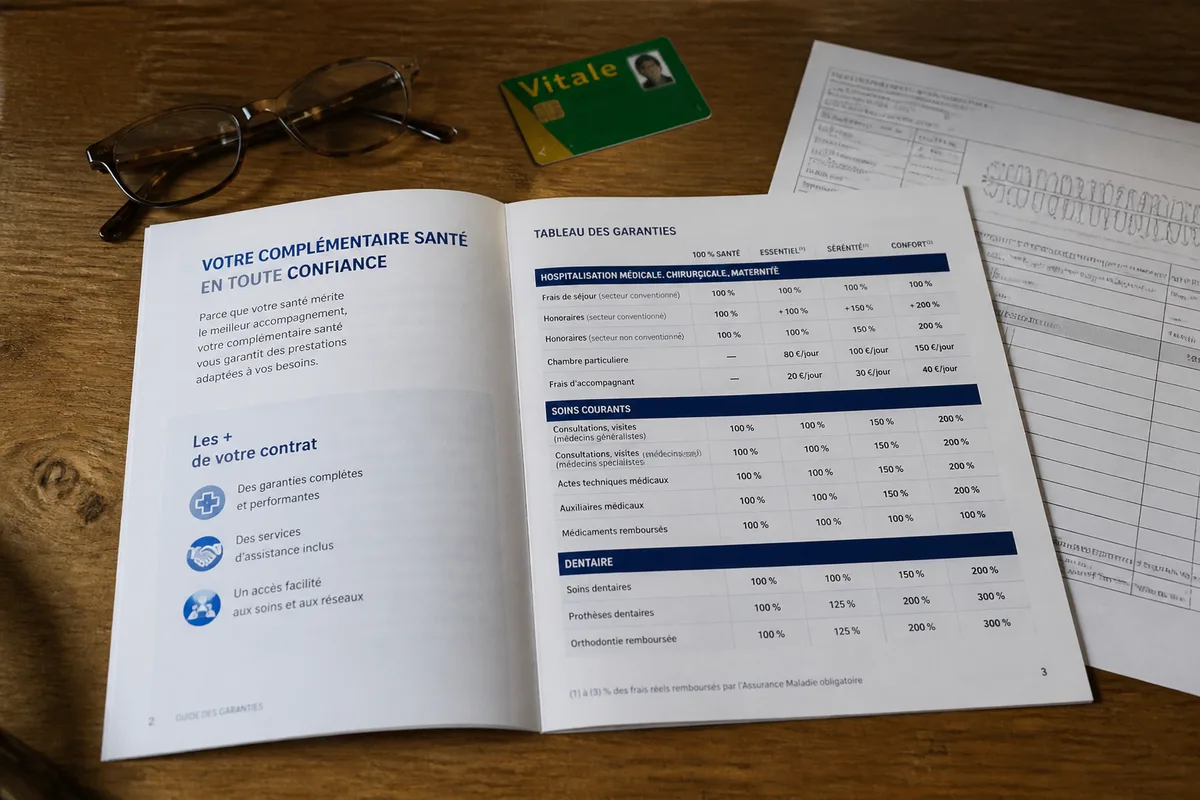
L’hospitalisation mérite une lecture séparée. La chambre particulière, les honoraires du chirurgien ou de l’anesthésiste, le forfait hospitalier et les frais d’accompagnant ne sont pas nécessairement traités de la même manière dans le contrat.
Le tableau doit préciser le montant ou le pourcentage prévu pour les honoraires, la durée d’indemnisation de la chambre et les éventuelles limites par séjour ou par année. Une garantie exprimée en pourcentage s’applique à une base de remboursement, pas automatiquement à la facture finale.
Les soins courants comprennent les consultations, les actes médicaux, les analyses et les médicaments dans les limites prévues par le contrat. Une formule renforcée sur l’hospitalisation peut rester peu utile si les dépenses habituelles concernent surtout les lunettes ou les prothèses dentaires.
Donc, demandez un devis intégral avant de comparer l’hospitalisation, l’optique, le dentaire, l’audition et les dépassements d’honoraires. Une ligne isolée ne décrit jamais la protection complète.
Optique, dentaire et aides auditives
Les équipements optiques, dentaires et auditifs doivent être examinés avec leur panier, leur tarif de référence, leur forfait et leur fréquence de renouvellement. Le dispositif 100 % Santé permet un reste à charge nul uniquement pour les équipements ou actes éligibles au panier réglementé, avec un contrat responsable et les conditions de prise en charge requises.
En optique, distinguez la monture, les verres, le renouvellement et l’équipement hors panier réglementé. Un forfait exprimé par équipement peut être annuel, biennal ou soumis à une autre période contractuelle.
En dentaire, séparez les soins conservateurs, les couronnes, les bridges, les implants et les actes non pris en charge par l’Assurance maladie. Les implants, par exemple, peuvent relever d’un forfait spécifique ou d’une exclusion selon la formule.
Pour l’audition, la prise en charge dépend de la catégorie de l’aide, du panier retenu et des limites prévues par le contrat. Les accessoires, réparations et renouvellements peuvent suivre des règles différentes.
Une mutuelle senior qui rembourse bien les soins courants peut donc être mal positionnée sur les équipements. L’ordre de priorité se construit à partir des dépenses déjà engagées, des soins programmés et de la capacité du budget à absorber un reste à charge.
Comment lire une offre au-delà du pourcentage affiché ?
Deux contrats affichant un niveau proche peuvent verser des montants très différents, parce que le pourcentage s’applique à une base déterminée et que les forfaits comportent des plafonds. La lecture utile consiste à reconstituer le remboursement poste par poste, puis à repérer ce qui reste exclu ou limité.
Plafonds, forfaits et délais de carence
Un forfait de 300 euros pour l’optique ne produit pas le même effet qu’un remboursement à 300 % d’une base de référence. Le premier fixe une enveloppe monétaire, tandis que le second dépend de la base retenue et des règles du contrat.
Les plafonds peuvent concerner une personne, un foyer, une année, un équipement ou une période de renouvellement. Cette précision change le calcul lorsqu’un couple utilise la même enveloppe ou lorsque plusieurs soins interviennent sur une courte période.
Un délai de carence reporte la prise en charge d’une garantie après l’adhésion. Il peut viser une hospitalisation, une prothèse dentaire ou une prestation d’assistance, avec une durée et des exceptions propres au contrat.
Un contrat sans carence sur un poste peut comporter une carence sur un autre. La cotisation ne suffit donc pas à déduire la disponibilité immédiate des prestations.
Donc, inscrivez dans un tableau le poste, la base, le plafond, la période, la carence et le reste estimé. Cette méthode révèle les écarts avant la signature.
Remboursements, télétransmission et tiers payant
Le remboursement opérationnel dépend du mode de transmission des documents. La télétransmission, aussi appelée lien Noémie, simplifie l’échange entre l’Assurance maladie et la complémentaire, tandis que le tiers payant évite tout ou partie de l’avance lorsque les conditions sont réunies.
Une carte Vitale à jour ou une attestation de droits peut être nécessaire pour bénéficier du tiers payant. Pour les actes nécessitant une facture, l’assuré peut devoir transmettre une facture acquittée, un décompte ou une prescription.
Le délai de traitement varie selon le canal utilisé et la pièce manquante. Une demande incomplète reste en attente, même lorsque la garantie figure bien au contrat.
Les services annoncés doivent être distingués de la garantie financière. Une assistance à domicile peut prévoir une intervention ponctuelle, une durée limitée ou des conditions liées à l’hospitalisation, sans augmenter le remboursement d’une prothèse.
Donc, conservez le devis, la facture, le décompte de l’Assurance maladie et les échanges avec le gestionnaire. Ces pièces permettent de reconstituer le calcul en cas de désaccord.
Quels points de vigilance examiner avant de souscrire ?
Avant de souscrire, identifiez la marque commerciale, le distributeur et l’assureur réellement engagés par le contrat. L’identité de ces intervenants détermine la responsabilité contractuelle, le traitement des prestations et le destinataire d’une réclamation lorsque le remboursement attendu n’arrive pas.
Exclusions, adhésion et conditions particulières
Les exclusions retirent certains actes du champ de la garantie, tandis que les limitations réduisent le montant ou la fréquence de remboursement. Les deux mécanismes doivent être lus séparément.
Contrôlez dans les conditions contractuelles les exclusions, plafonds, délais de carence, conditions d’adhésion et modalités de l’absence annoncée de questionnaire de santé. Une présentation commerciale ne remplace pas la clause qui définit précisément le droit à prestation.
Une absence annoncée de questionnaire ne supprime pas nécessairement les limites liées à l’âge d’adhésion, au niveau choisi, à la nature des soins ou aux délais d’attente. Le document contractuel doit décrire ces conditions.
Donc, ne retenez aucune formule avant d’avoir rapproché les exclusions du relevé de dépenses et des soins prévisibles. Une garantie inutilisable coûte une cotisation sans protéger le budget.
Prix, évolution de la cotisation et résiliation
Le tarif initial ne donne pas le coût durable du contrat. La cotisation peut évoluer avec une indexation prévue, une modification tarifaire collective ou une progression liée à une tranche d’âge, selon les clauses applicables.
Le devis doit isoler la cotisation de l’assuré, celle des ayants droit et les éventuelles options. Comparez aussi la périodicité du paiement et les frais annexes annoncés.
Vérifiez séparément le prix, les avantages de parrainage, les offres promotionnelles et les conditions de l’assistance à domicile avant de leur donner une valeur dans votre choix. Une promotion temporaire ne mesure pas le coût total de la couverture.
Après une année de contrat, la résiliation infra-annuelle est possible pour un contrat concerné par ce dispositif. Elle prend effet un mois après réception de la notification par l’assureur, selon la procédure applicable au contrat.
Un contrat conclu à distance ouvre en principe un délai de renonciation de 14 jours calendaires, sauf exceptions prévues pour certaines situations. Ce délai concerne la renonciation, pas la résiliation ordinaire après la première année.
Les actions nées du contrat d’assurance se prescrivent en principe par deux ans, avec des règles particulières selon la nature du litige et les causes d’interruption. Une contestation tardive peut réduire les possibilités d’instruction.
Donc, archivez la date de souscription, les conditions reçues, le devis et chaque demande de remboursement. Le calendrier fait partie du dossier.
Maintien d’une couverture d’entreprise au départ à la retraite
Un salarié qui quitte son entreprise pour partir à la retraite peut demander le maintien de sa couverture auprès de l’assureur dans les six mois suivant son départ. Ce mécanisme doit être distingué d’une nouvelle souscription individuelle et d’une simple portabilité.
Les garanties conservées, la cotisation, la durée du maintien et les modalités de demande ne se déduisent pas d’un argument commercial général. Elles figurent dans les documents remis au moment du départ et dans la proposition de maintien.
Un départ à la retraite peut donc créer deux décisions distinctes : accepter le maintien de la couverture collective ou choisir une complémentaire santé retraité différente. La comparaison doit porter sur les garanties réellement conservées et sur le coût à long terme.
Donc, demandez la proposition de maintien avant de résilier une couverture existante. Une rupture précipitée peut compliquer la continuité des remboursements.
Comment comparer les complémentaires santé senior selon son profil ?
Pour comparer des contrats, partez des dépenses réelles et non du classement affiché ou de la seule cotisation. Une formule adaptée à un couple sans équipement dentaire récent peut être mal placée pour une personne seule qui prévoit des lunettes, une hospitalisation ou des aides auditives.
La grille de comparaison à utiliser
Construisez une grille avec les cinq postes déterminants : hospitalisation, optique, dentaire, aides auditives et dépassements d’honoraires. Ajoutez les soins courants, l’assistance et le tiers payant lorsque ces services influencent réellement le budget.
| Poste | À relever dans l’offre | Conséquence pratique |
|---|---|---|
| Hospitalisation | Honoraires, chambre, forfaits, durée et carence | Mesurer l’avance possible et le reste après séjour |
| Optique | Forfait, équipement, renouvellement et panier | Comparer une paire complète, pas un pourcentage isolé |
| Dentaire | Soins, prothèses, implants, plafond et fréquence | Tester un devis dentaire réel |
| Aides auditives | Catégorie, panier, accessoires et renouvellement | Évaluer l’équipement et les dépenses périphériques |
| Dépassements | Pourcentage, plafond et professionnels concernés | Mesurer la facture hors base de remboursement |
Pour un retraité qui consulte peu et ne prévoit aucun équipement, une cotisation élevée sur l’optique ou l’audition peut être mal arbitrée. Pour une personne ayant un devis dentaire, le plafond annuel et la période de carence passent avant un avantage promotionnel.
Pour un couple, additionnez les cotisations et contrôlez si les plafonds sont individuels ou familiaux. Pour une personne seule, l’assistance et le tiers payant peuvent compter davantage si une hospitalisation rend les démarches difficiles.
Un contrat très bon marché convient ici, une formule renforcée non. Ce choix est tranché lorsque les dépenses prévues sont connues et rapprochées des plafonds.
Donc, calculez le coût total indicatif : cotisations sur douze mois, reste à charge des soins prévisibles et dépenses non couvertes. Ce calcul n’est pas une promesse de remboursement.
Les questions à poser avant de signer
Les réponses utiles sont écrites dans le devis ou les conditions contractuelles. Une réponse téléphonique non reprise dans les documents ne permet pas d’établir précisément l’étendue de la couverture.
Identifiez aussi la rémunération du comparateur ou de l’intermédiaire. Un classement présenté sans méthode ni rémunération clairement exposée ne vaut pas avis indépendant.
Donc, faites dater les documents conservés et notez la réponse donnée à chaque question. Cette trace facilite une réclamation précise.
Quels recours utiliser en cas de remboursement contesté ?
En cas de remboursement contesté, commencez par reconstituer le calcul avec le décompte de l’Assurance maladie, la facture, le devis accepté et la ligne de garantie concernée. La réclamation écrite doit demander une explication chiffrée et identifier la clause appliquée.
Adressez la demande au gestionnaire indiqué par le contrat, puis conservez la preuve de transmission. Une réponse imprécise appelle une demande complémentaire centrée sur le poste, le plafond, la carence ou l’exclusion invoquée.
Si le désaccord persiste, la procédure interne de réclamation précède généralement la médiation prévue par l’organisme. Le médiateur compétent et les modalités de saisine figurent dans les documents contractuels ou les informations réglementaires remises à l’adhérent.
Un recours sans pièce datée affaiblit rapidement le dossier. Les échanges, décomptes et conditions applicables permettent de comparer la promesse initiale avec la décision de remboursement.
Donc, formulez un seul grief par demande lorsque plusieurs lignes sont contestées. Cette présentation réduit les réponses générales et facilite l’examen de chaque prestation.
Questions fréquentes sur la complémentaire santé senior
Une complémentaire santé senior remplace-t-elle l’Assurance maladie ?
Non. L’Assurance maladie intervient selon ses propres règles, puis la complémentaire complète tout ou partie du montant restant dans les limites du contrat. Les deux remboursements doivent être distingués sur chaque décompte.
Comment juger les avis sur La Santé Seniors ?
Les avis disponibles sur La Santé Seniors sont insuffisants, à eux seuls, pour établir une fiabilité indépendante et représentative. Il faut examiner leur volume, leur récence, la répartition des expériences et les réponses de l’organisme, puis les confronter à des sources indépendantes récentes et suffisamment nombreuses.
Sources utiles à consulter
Assurance Maladie : elle fournit les décomptes et les bases de remboursement utiles pour contrôler la part obligatoire. Utilisez ces documents pour rapprocher chaque acte du tableau de garanties.
Service-Public : ses informations permettent de suivre les règles générales liées à la complémentaire santé, à la résiliation et à certains dispositifs d’accès aux soins. La date de consultation compte pour les règles susceptibles d’évoluer.
Autorité de contrôle prudentiel et de résolution : elle apporte des repères sur le rôle des organismes soumis au contrôle prudentiel. Cette information aide à distinguer l’assureur porteur du risque d’un distributeur ou d’un gestionnaire.
Conditions contractuelles de l’organisme : elles seules décrivent les exclusions, plafonds, délais de carence, modalités de remboursement et procédure de réclamation applicables à l’offre choisie. Le devis doit rester joint à ces documents.
Donc, utilisez chaque source pour une vérification précise : remboursement, droit, identité de l’organisme ou clause contractuelle. Une source générale ne remplace pas le contrat individuel.